साधारण और चक्रवृद्धि ब्याज शॉर्ट ट्रिक्स: SSC, रेलवे और बैंकिंग परीक्षाओं के लिए संपूर्ण गाइड
साधारण ब्याज (SI) और चक्रवृद्धि ब्याज (CI) को बिना लंबे सूत्रों के 15-20 सेकंड में हल करने की अचूक शॉर्ट ट्रिक्स, गोल्डन रेशियो और स्टेप-बाय-स्टेप उदाहरण।
⭐ मुख्य बिंदु
- साधारण ब्याज केवल मूलधन पर संयोजित होता है, जबकि चक्रवृद्धि ब्याज में ब्याज पर भी ब्याज मिलता है।
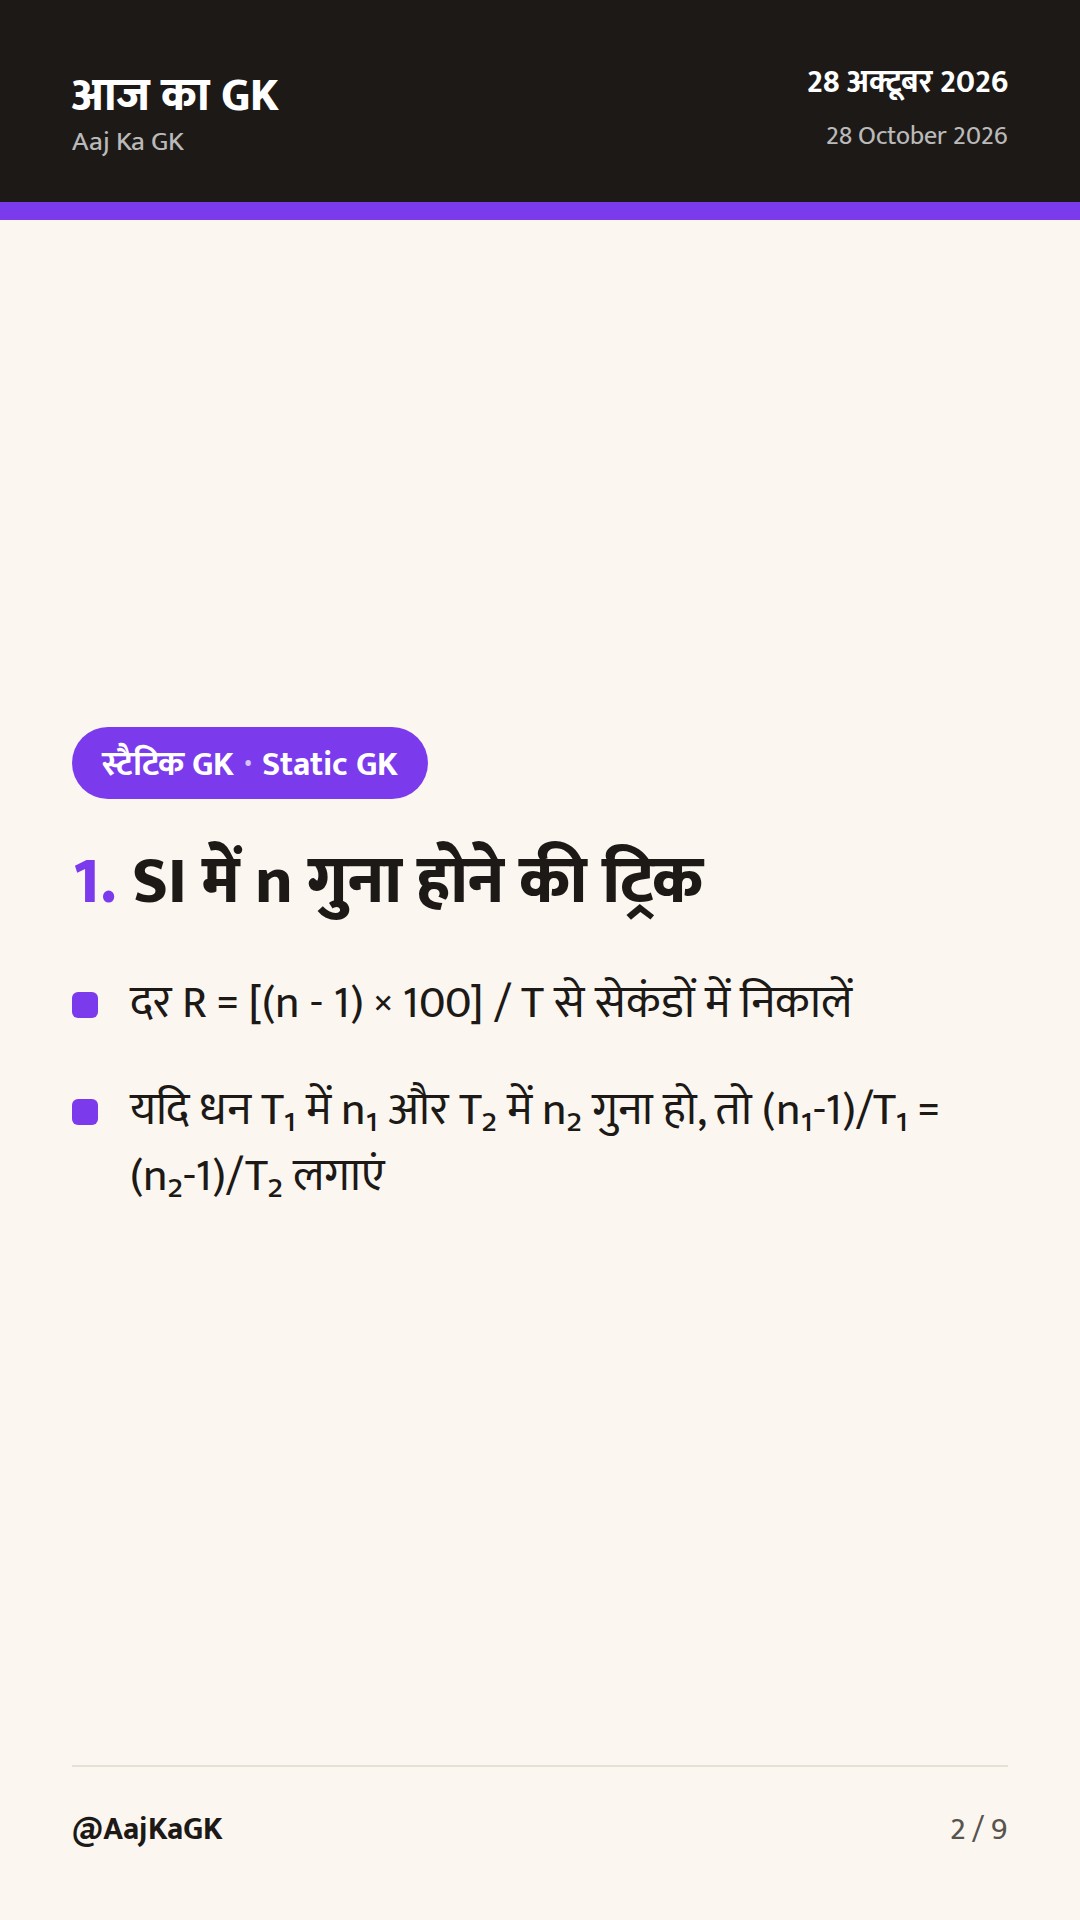
- साधारण ब्याज में n गुना होने की दर निकालने की शॉर्ट ट्रिक R = [(n - 1) × 100] / T है।
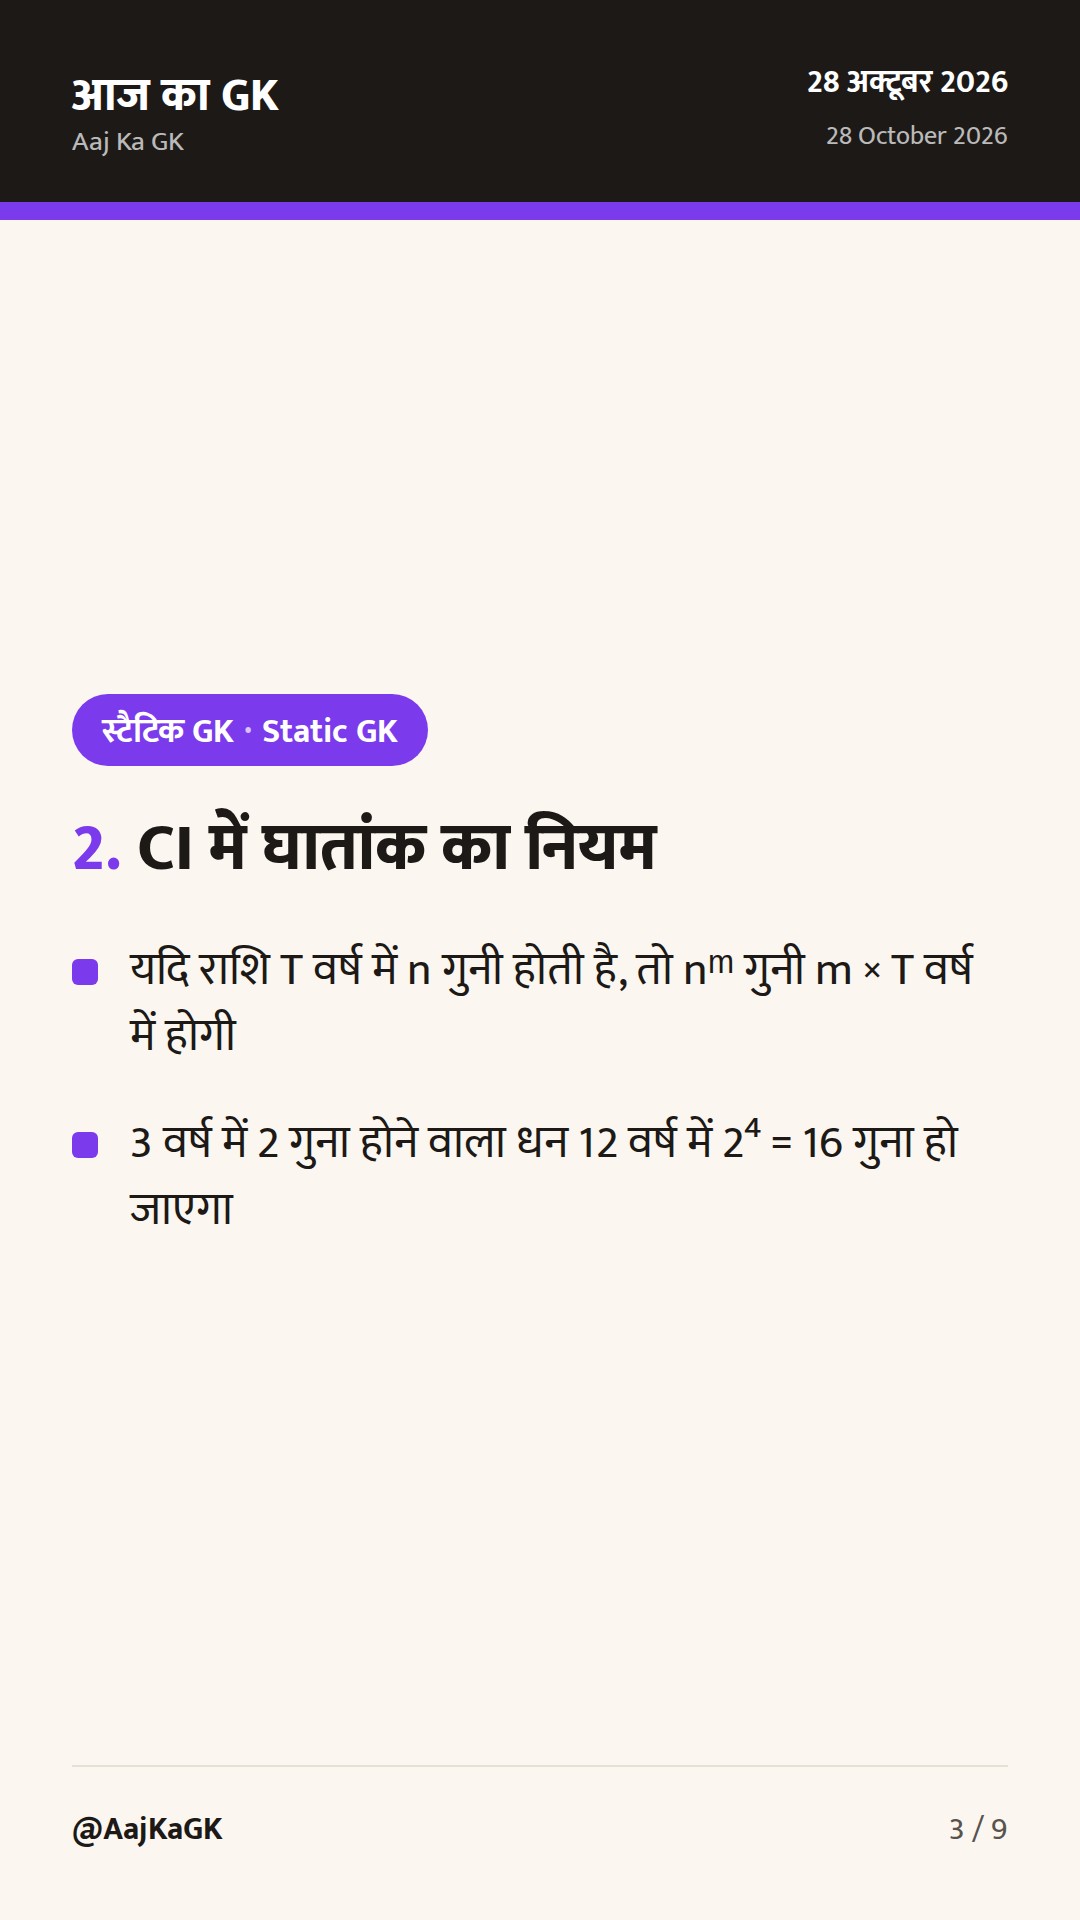
- चक्रवृद्धि ब्याज में यदि धन T वर्षों में n गुना होता है, तो nᵐ गुना होने में m × T वर्ष का समय लगता है।
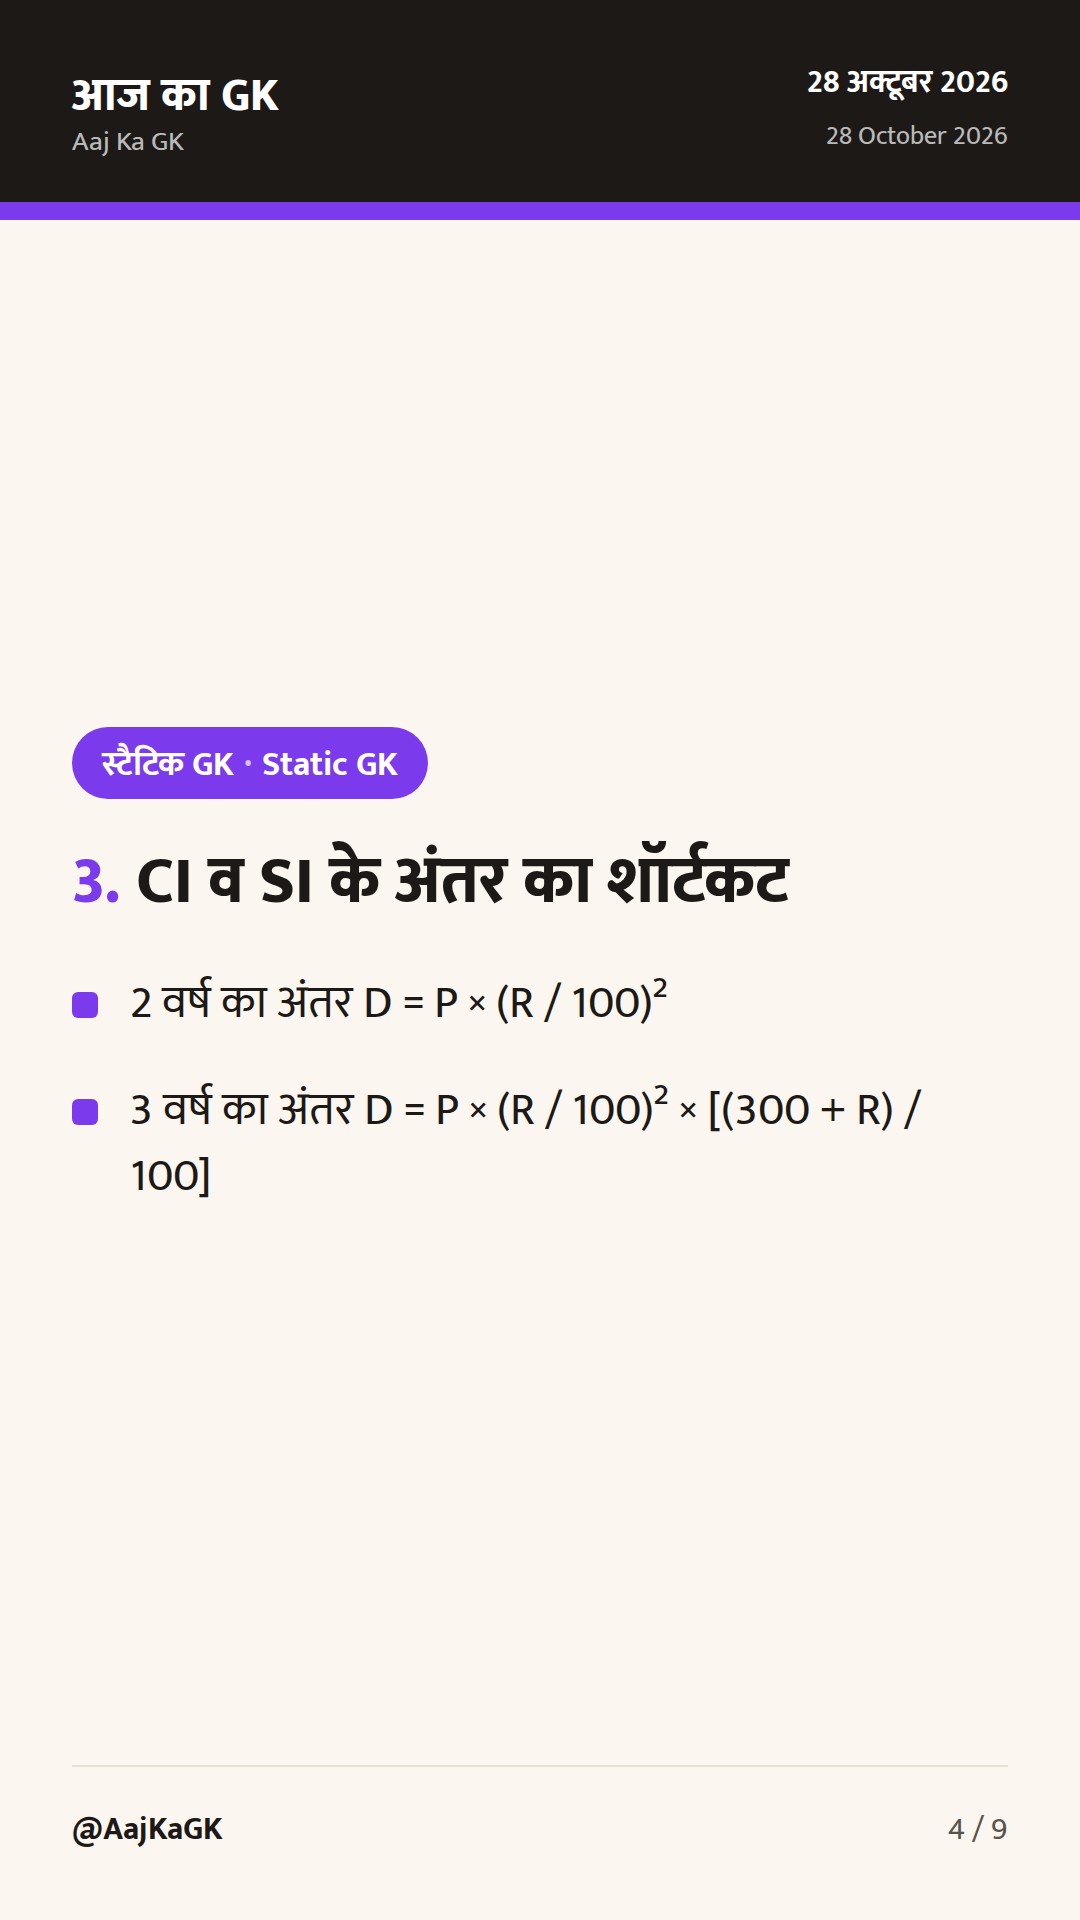
- 2 वर्षों के लिए CI और SI के अंतर का सीधा सूत्र D = P × (R / 100)² है।
- 3 वर्षों के लिए CI और SI के अंतर का सूत्र D = P × (R / 100)² × [(300 + R) / 100] है।
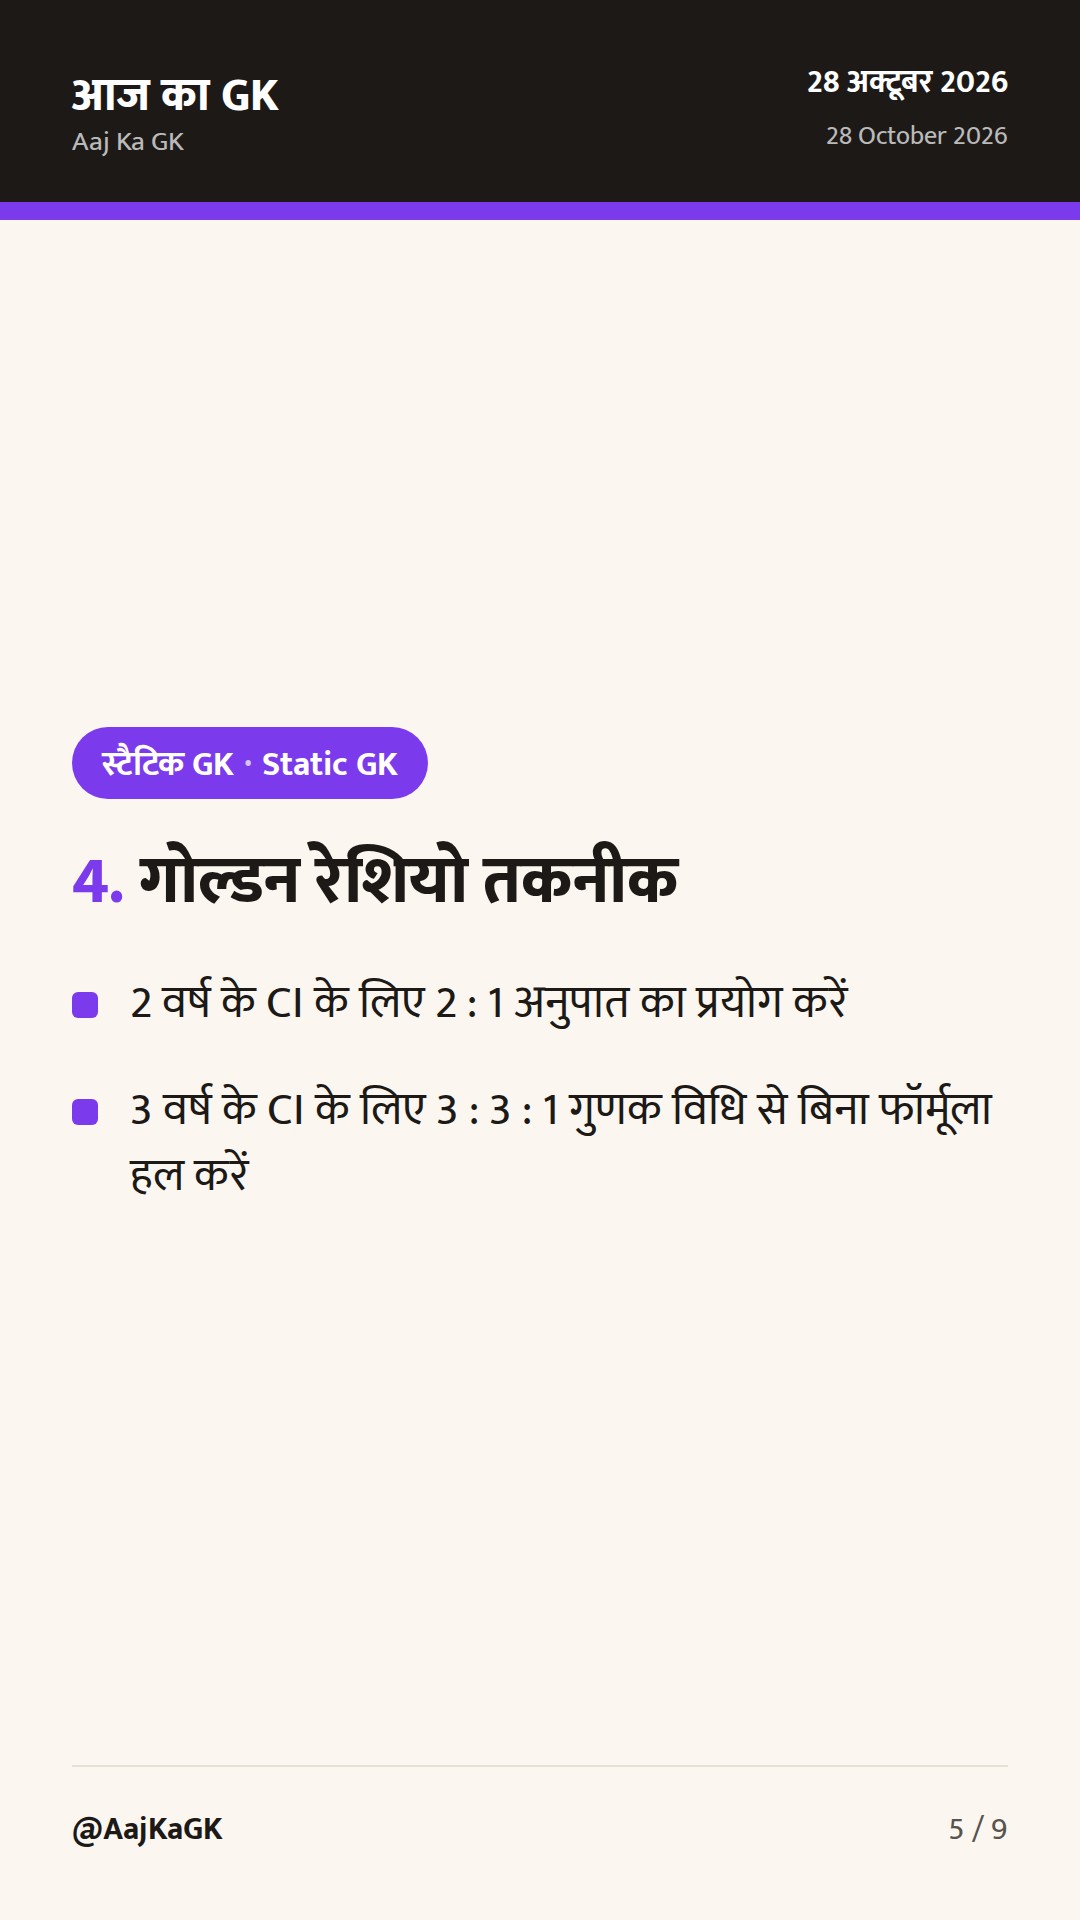
- गोल्डन रेशियो विधि में 2 वर्ष के लिए 2:1 तथा 3 वर्ष के लिए 3:3:1 अनुपात का उपयोग किया जाता है।
- अर्धवार्षिक ब्याज संयोजन में दर आधी (R/2) और समय दुगुना (2T) हो जाता है।
परिचय: SI और CI की मूलभूत अवधारणा और अंतर
प्रतियोगी परीक्षाओं जैसे SSC CGL, CHSL, RRB NTPC, SBI PO और IBPS क्लर्क में मात्रात्मक अभिरुचि (Quantitative Aptitude) खंड में साधारण ब्याज (Simple Interest - SI) और चक्रवृद्धि ब्याज (Compound Interest - CI) से 2 से 4 प्रश्न अनिवार्य रूप से पूछे जाते हैं। पारंपरिक स्कूली विधि A = P(1 + R/100)^T से प्रश्नों को हल करने में 2 से 3 मिनट का समय नष्ट होता है और गणना में त्रुटि की संभावना बढ़ जाती है।
अवधारणात्मक रूप से दोनों में मूलभूत अंतर यह है कि साधारण ब्याज में ब्याज की गणना प्रत्येक वर्ष केवल मूलधन (Principal) पर की जाती है, जिससे प्रत्येक वर्ष का ब्याज एकसमान रहता है। इसके विपरीत, चक्रवृद्धि ब्याज में ब्याज की गणना ‘मूलधन + पिछले वर्षों के अर्जित ब्याज’ (ब्याज पर ब्याज) पर की जाती है। यदि छात्र सक्सेसिव प्रतिशत (प्रभावी दर), गोल्डन रेशियो (Ratio Method) और ट्री मेथड (Tree Method) की समझ विकसित कर लें, तो अधिकांश प्रश्न बिना पेन उठाए केवल मानसिक गणना से 15-20 सेकंड में हल किए जा सकते हैं।
ट्रिक 1: साधारण ब्याज में ‘धन का n गुना होना’
जब कोई धनराशि साधारण ब्याज की एक निश्चित दर से कुछ वर्षों में स्वयं की n गुना हो जाती है, तो ब्याज (Interest) = (n - 1) × मूलधन होता है।
मास्टर फॉर्मूला:
• दर निकालने के लिए: R = [(n - 1) × 100] / T
• समय निकालने के लिए: T = [(n - 1) × 100] / R
• दो अलग-अलग समयावधियों के लिए: (n₁ - 1) / T₁ = (n₂ - 1) / T₂
हल किया हुआ उदाहरण 1.1
प्रश्न: एक धनराशि साधारण ब्याज पर 8 वर्षों में स्वयं की तिगुनी (3 गुना) हो जाती है। ब्याज की वार्षिक दर क्या है?
चरणबद्ध हल:
1. यहाँ n = 3, T = 8 वर्ष।
2. सूत्र लागू करें: R = [(3 - 1) × 100] / 8
3. R = (2 × 100) / 8 = 200 / 8 = 25% वार्षिक।
हल किया हुआ उदाहरण 1.2
प्रश्न: कोई धन साधारण ब्याज पर 5 वर्षों में 2 गुना हो जाता है। कितने वर्षों में यह 6 गुना हो जाएगा?
चरणबद्ध हल:
1. यहाँ n₁ = 2, T₁ = 5 वर्ष तथा n₂ = 6, T₂ = ?
2. अनुपात विधि: (2 - 1) / 5 = (6 - 1) / T₂
3. 1 / 5 = 5 / T₂ ⇒ T₂ = 5 × 5 = 25 वर्ष।
ट्रिक 2: चक्रवृद्धि ब्याज में ‘धन का n गुना होना’ (घातांक नियम)
चक्रवृद्धि ब्याज में वृद्धि गुणोत्तर श्रेणी (Geometric Progression) में होती है। यदि कोई धन T वर्षों में k गुना होता है, तो वह k² गुना होने में 2T वर्ष, और kᵐ गुना होने में m × T वर्ष लेगा।
नियम: यदि मूलधन T वर्षों में n¹ गुना होता है, तो nᵐ गुना होने में लगने वाला समय = m × T वर्ष।
हल किया हुआ उदाहरण 2.1
प्रश्न: एक निश्चित धनराशि चक्रवृद्धि ब्याज पर 4 वर्षों में 3 गुना हो जाती है। यह राशि उसी दर से कितने वर्षों में 27 गुना हो जाएगी?
चरणबद्ध हल:
1. दिया गया है: 4 वर्ष में राशि = 3 गुना = 3¹ गुना।
2. हमें ज्ञात करना है: 27 गुना = 3³ गुना (यहाँ घात m = 3 है)।
3. कुल समय = m × T = 3 × 4 = 12 वर्ष।
हल किया हुआ उदाहरण 2.2
प्रश्न: एक राशि चक्रवृद्धि ब्याज से 6 वर्षों में दुगुनी हो जाती है। 24 वर्षों में यह कितनी गुनी हो जाएगी?
चरणबद्ध हल:
1. 6 वर्ष = 2¹ गुना।
2. कुल समय 24 वर्ष है, अर्थात 24 / 6 = 4 चक्र (m = 4)।
3. कुल गुना = 2⁴ = 16 गुना।
ट्रिक 3: प्रभावी दर विधि (Effective Rate / Successive Percentage Trick)
2 वर्षों के लिए चक्रवृद्धि ब्याज की प्रभावी दर प्रतिशत विधि x + y + (xy / 100) से तुरंत निकाली जाती है। यदि दोनों वर्षों में दर समान (R%) हो, तो प्रभावी दर = 2R + (R² / 100)% होती है।
प्रभावी दर तुलना तालिका
| वार्षिक दर (R%) | 2 वर्ष का SI | 2 वर्ष का CI (प्रभावी दर) | 2 वर्ष के CI और SI का अंतर |
|---|---|---|---|
| 5% | 10% | 10.25% | 0.25% |
| 10% | 20% | 21.00% | 1.00% |
| 12% | 24% | 25.44% | 1.44% |
| 15% | 30% | 32.25% | 2.25% |
| 20% | 40% | 44.00% | 4.00% |
हल किया हुआ उदाहरण 3.1
प्रश्न: ₹12,000 की राशि पर 10% वार्षिक दर से 2 वर्ष का चक्रवृद्धि ब्याज ज्ञात कीजिए।
चरणबद्ध हल:
1. 10% की 2 वर्ष की प्रभावी CI दर = 2(10) + (10² / 100) = 20 + 1 = 21%।
2. CI = ₹12,000 का 21% = 12,000 × (21 / 100) = 120 × 21 = ₹2,520।
ट्रिक 4: 2 वर्ष और 3 वर्ष के CI और SI के अंतर के शॉर्टकट्स
प्रतियोगी परीक्षाओं में सबसे अधिक पूछा जाने वाला प्रारूप CI और SI का अंतर है। इसे सीधे सूत्रों से 10 सेकंड में हल करें:
2 वर्ष के अंतर का सूत्र:
D₂ = P × (R / 100)²
3 वर्ष के अंतर का सूत्र:
D₃ = P × (R / 100)² × [(300 + R) / 100] = D₂ × [(300 + R) / 100]
3 वर्ष और 2 वर्ष के अंतर का अनुपात:
D₃ / D₂ = (300 + R) / 100 = 3 + (R / 100)
हल किया हुआ उदाहरण 4.1
प्रश्न: किसी धनराशि पर 5% वार्षिक दर से 2 वर्ष के CI और SI का अंतर ₹45 है। मूलधन ज्ञात कीजिए।
चरणबद्ध हल:
1. D₂ = P × (R / 100)²
2. 45 = P × (5 / 100)² = P × (1 / 20)² = P / 400
3. P = 45 × 400 = ₹18,000।
हल किया हुआ उदाहरण 4.2
प्रश्न: किसी धनराशि पर 10% वार्षिक दर से 3 वर्ष के CI और SI का अंतर ₹620 है। वह धनराशि क्या है?
चरणबद्ध हल:
1. D₃ = P × (R / 100)² × [(300 + R) / 100]
2. 620 = P × (10 / 100)² × [(300 + 10) / 100]
3. 620 = P × (1 / 100) × (310 / 100) = P × (31 / 1000)
4. P = (620 × 1000) / 31 = 20 × 1000 = ₹20,000।
ट्रिक 5: पास्कल ट्रायंगल / गोल्डन रेशियो विधि (The Ratio Multiplier Method)
कठिन मानों के लिए जहाँ सूत्र गणना जटिल कर देते हैं, वहाँ रेशियो गुणक विधि सबसे तीव्र साबित होती है:
- 2 वर्ष के लिए गोल्डन रेशियो: 2 : 1
- 3 वर्ष के लिए गोल्डन रेशियो: 3 : 3 : 1
- 4 वर्ष के लिए गोल्डन रेशियो: 4 : 6 : 4 : 1
कार्यप्रणाली: सबसे पहले मूलधन (P) का R% निकालें = A। फिर A का R% निकालें = B। फिर B का R% निकालें = C। इसके बाद संबंधित वर्षों के रेशियो से गुणा करके जोड़ दें।
हल किया हुआ उदाहरण 5.1
प्रश्न: ₹10,000 पर 10% वार्षिक दर से 3 वर्ष का चक्रवृद्धि ब्याज ज्ञात करें।
चरणबद्ध हल:
1. पहला ब्याज (A) = 10,000 का 10% = ₹1,000
2. दूसरा ब्याज (B) = 1,000 का 10% = ₹100
3. तीसरा ब्याज (C) = 100 का 10% = ₹10
4. 3 वर्ष का अनुपात है 3 : 3 : 1
5. CI = (3 × 1,000) + (3 × 100) + (1 × 10) = 3,000 + 300 + 10 = ₹3,310।
(नोट: यदि केवल CI और SI का अंतर पूछा जाए, तो पहले पद ‘3 × 1000’ को छोड़ दें; अंतर सीधे 300 + 10 = ₹310 आ जाएगा।)
ट्रिक 6: किस्त वाले प्रश्न (Installments Shortcuts)
1. साधारण ब्याज में वार्षिक किस्त:
यदि कोई ऋण A रुपये का है और उसे n वर्षों में चुकता करना है, तो प्रत्येक वार्षिक किस्त (x) का सूत्र है:
A = n × x + [x × R × n(n - 1)] / 200
2. चक्रवृद्धि ब्याज में वार्षिक किस्त:
यदि प्रत्येक समान किस्त x हो और ब्याज दर R% हो, तो भिन्न दर r = R / 100 लेते हुए:
P = [x / (1 + r)] + [x / (1 + r)²] (2 वर्ष के लिए)
हल किया हुआ उदाहरण 6.1
प्रश्न: ₹6,450 का ऋण 5% साधारण ब्याज की वार्षिक दर से 4 समान वार्षिक किस्तों में चुकाया जाना है। प्रत्येक किस्त की राशि ज्ञात करें।
चरणबद्ध हल:
1. यहाँ A = 6450, R = 5, n = 4।
2. 6450 = 4x + [x × 5 × 4(3)] / 200
3. 6450 = 4x + [x × 60] / 200 = 4x + 0.3x = 4.3x
4. x = 6450 / 4.3 = ₹1,500 प्रति वर्ष।
छात्रों द्वारा की जाने वाली सामान्य गलतियाँ (Common Mistakes to Avoid)
- SI और CI में ‘n गुना’ की पहचान न करना: छात्र अक्सर साधारण ब्याज के ‘n गुना’ वाले प्रश्न में चक्रवृद्धि ब्याज का घातांक नियम लगा देते हैं। याद रखें: SI में समय सीधा (n-1) के समानुपाती होता है, जबकि CI में समय घातांक (power) पर निर्भर करता है।
- अर्धवार्षिक और त्रैमासिक संयोजन में भूल: जब ब्याज अर्धवार्षिक संयोजित हो, तो दर आधी (R/2) और समय दुगुना (2T) हो जाता है। जब त्रैमासिक संयोजित हो, तो दर एक-चौथाई (R/4) और समय चौगुना (4T) हो जाता है।
- CI-SI के 3-वर्षीय अंतर में गलत सूत्र: कई छात्र 3 वर्ष के अंतर में (300 + R)/100 वाला गुणांक जोड़ना भूल जाते हैं और केवल 2 वर्ष का सूत्र दोहरा देते हैं।
- मिश्रधन और ब्याज में भ्रम: परीक्षा के तनाव में अंतिम उत्तर ब्याज पूछा गया होता है और छात्र मिश्रधन (Amount) पर टिक कर देते हैं।
परीक्षा में कैसे पूछा जाता है? (विगत वर्षों के पैटर्न)
- SSC CGL / CHSL: अधिकांशतः 2 वर्ष या 3 वर्ष के CI और SI के अंतर, या भिन्न-भिन्न वर्षों में मिश्रधन (जैसे 2 वर्ष में ₹4,000 और 3 वर्ष में ₹4,400) पर प्रश्न पूछे जाते हैं। जब क्रमागत वर्षों का मिश्रधन दिया हो, तो सीधा दर = [(A₂ - A₁) / A₁] × 100 होता है।
- बैंकिंग परीक्षाएँ (IBPS PO, SBI Clerk): यहाँ समय अक्सर 1 वर्ष 73 दिन या दर भिन्न (14.28%, 16.66%) के रूप में दी जाती है। ऐसे में फ्रैक्शन मेथड (1/7 या 1/6) और ट्री मेथड सबसे कारगर साबित होते हैं।
- रेलवे (RRB NTPC / Group D): सीधे दर, समय या ‘धन के 3 गुना, 5 गुना होने’ पर आधारित प्रश्न पूछे जाते हैं जहाँ फॉर्मूला ट्रिक 1 और 2 सीधे उत्तर देती है।
अभ्यास प्रश्न (उत्तर और संकेत सहित)
- प्रश्न 1: एक धनराशि 15% वार्षिक साधारण ब्याज की दर से कितने वर्षों में स्वयं की चौगुनी (4 गुना) हो जाएगी?
(उत्तर: 20 वर्ष | संकेत: T = (4 - 1) × 100 / 15) - प्रश्न 2: ₹25,000 पर 12% वार्षिक दर से 2 वर्ष के साधारण ब्याज और चक्रवृद्धि ब्याज का अंतर क्या होगा?
(उत्तर: ₹360 | संकेत: D = 25000 × (12/100)²) - प्रश्न 3: कोई राशि चक्रवृद्धि ब्याज से 5 वर्ष में 2 गुना होती है, तो 8 गुना होने में कितना समय लेगी?
(उत्तर: 15 वर्ष | संकेत: 8 = 2³ ⇒ 3 × 5 = 15 वर्ष)
परीक्षा के लिए महत्वपूर्ण तथ्य
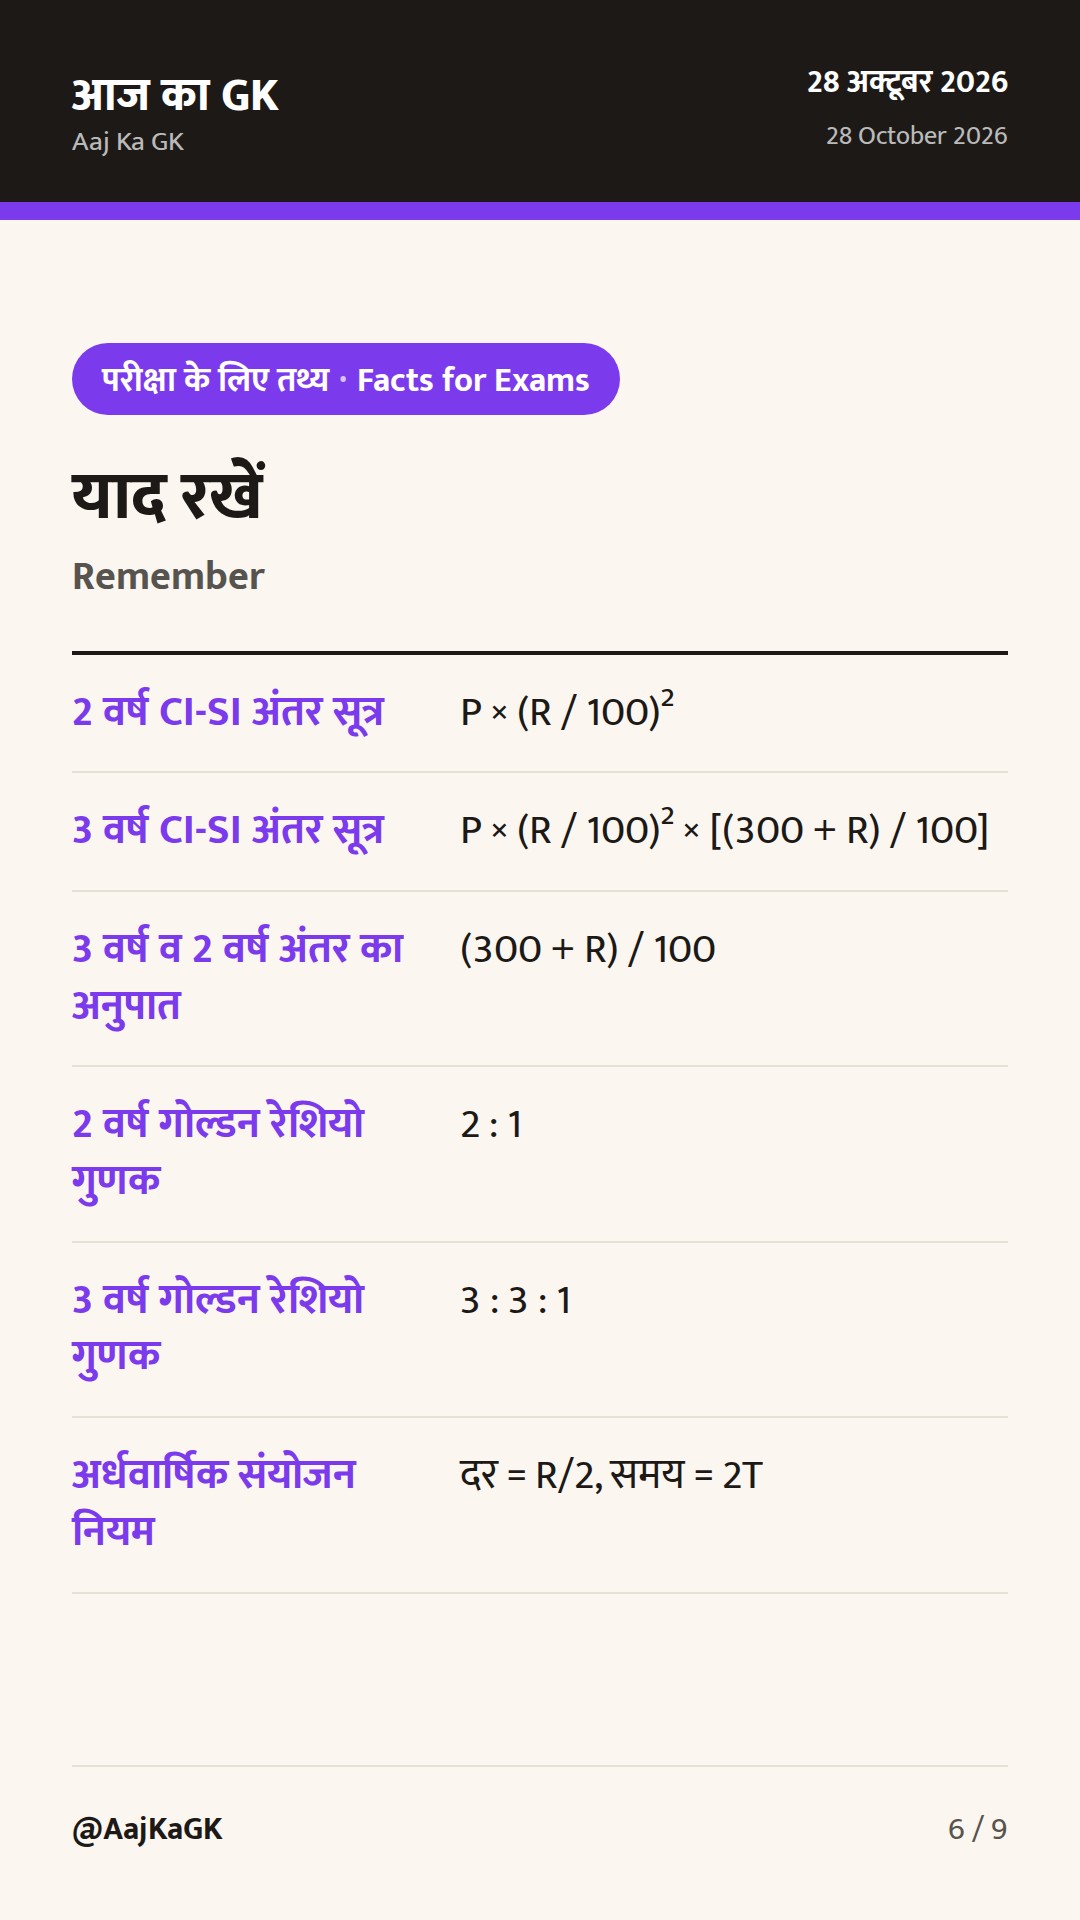
| 2 वर्ष CI-SI अंतर सूत्र | P × (R / 100)² |
|---|---|
| 3 वर्ष CI-SI अंतर सूत्र | P × (R / 100)² × [(300 + R) / 100] |
| 3 वर्ष व 2 वर्ष अंतर का अनुपात | (300 + R) / 100 |
| 2 वर्ष गोल्डन रेशियो गुणक | 2 : 1 |
| 3 वर्ष गोल्डन रेशियो गुणक | 3 : 3 : 1 |
| अर्धवार्षिक संयोजन नियम | दर = R/2, समय = 2T |
| तिमाही (त्रैमासिक) संयोजन नियम | दर = R/4, समय = 4T |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
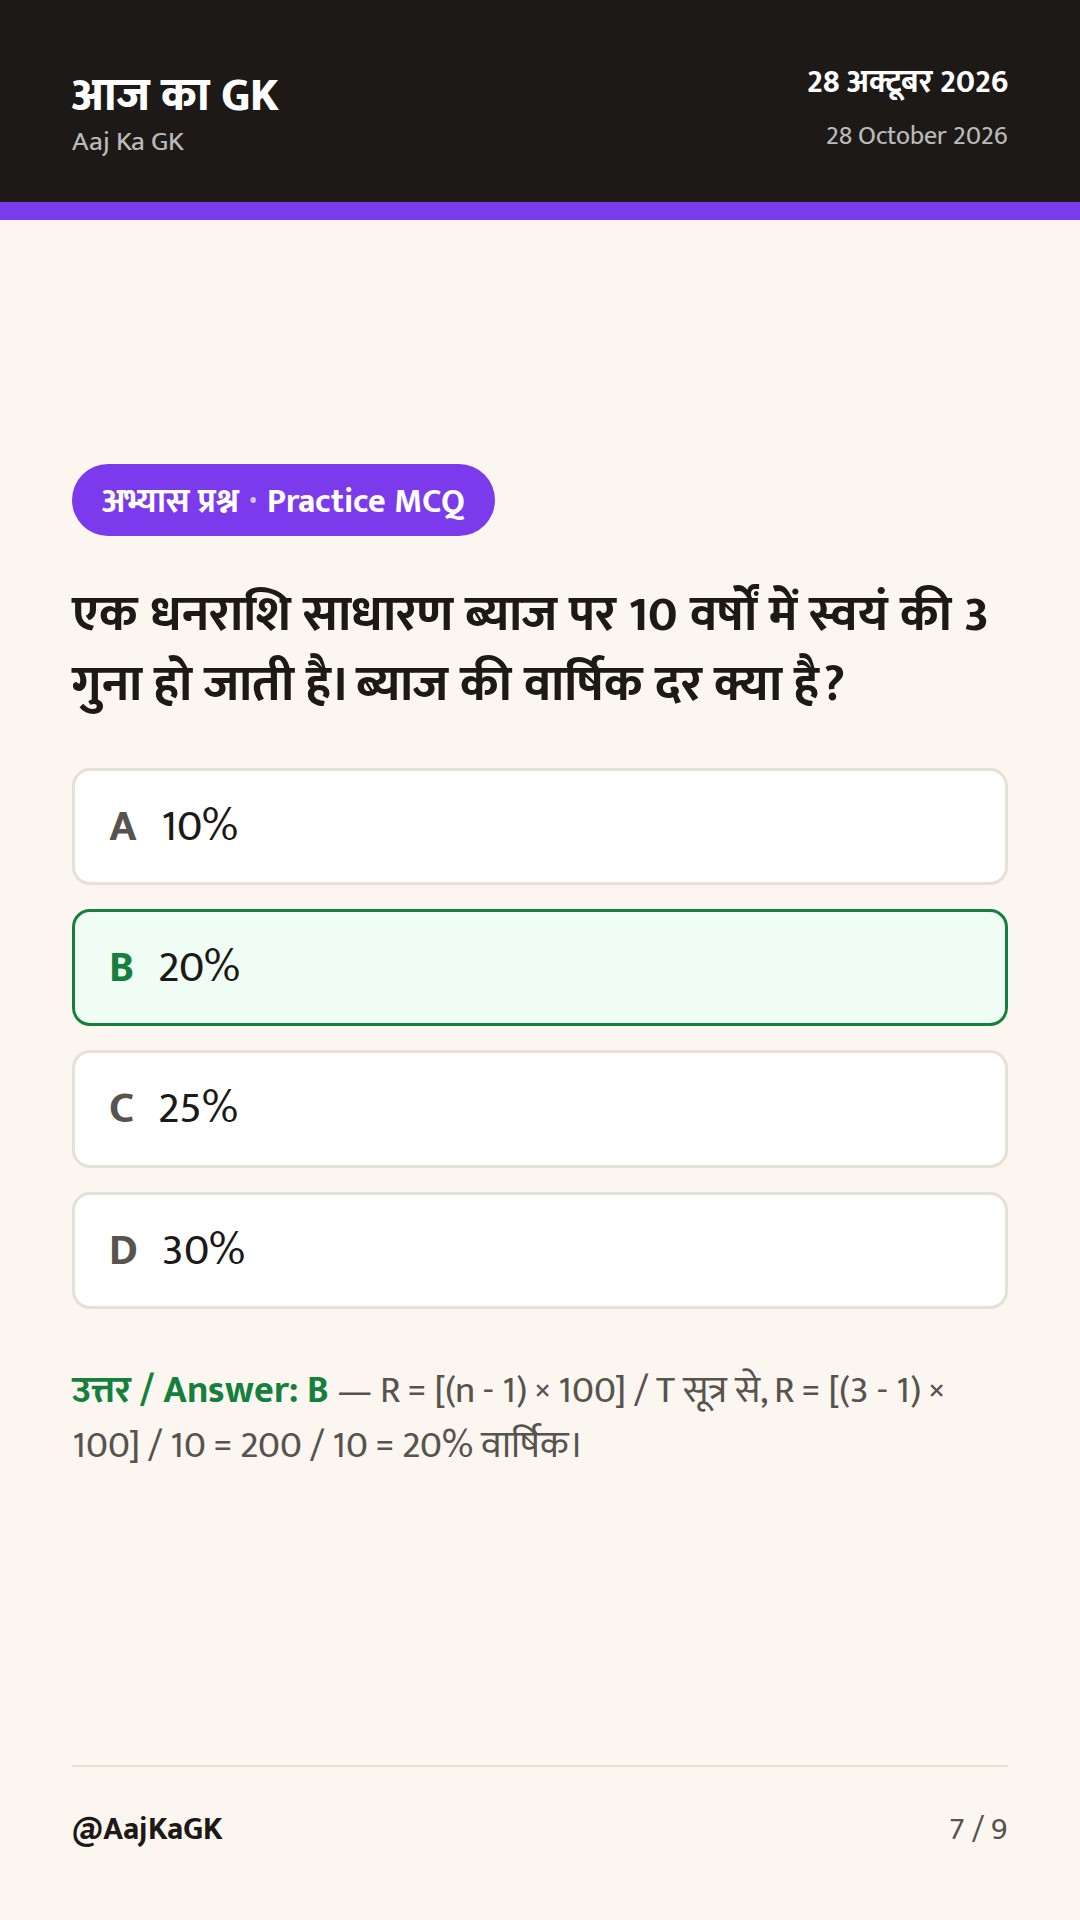
Q1 एक धनराशि साधारण ब्याज पर 10 वर्षों में स्वयं की 3 गुना हो जाती है। ब्याज की वार्षिक दर क्या है?
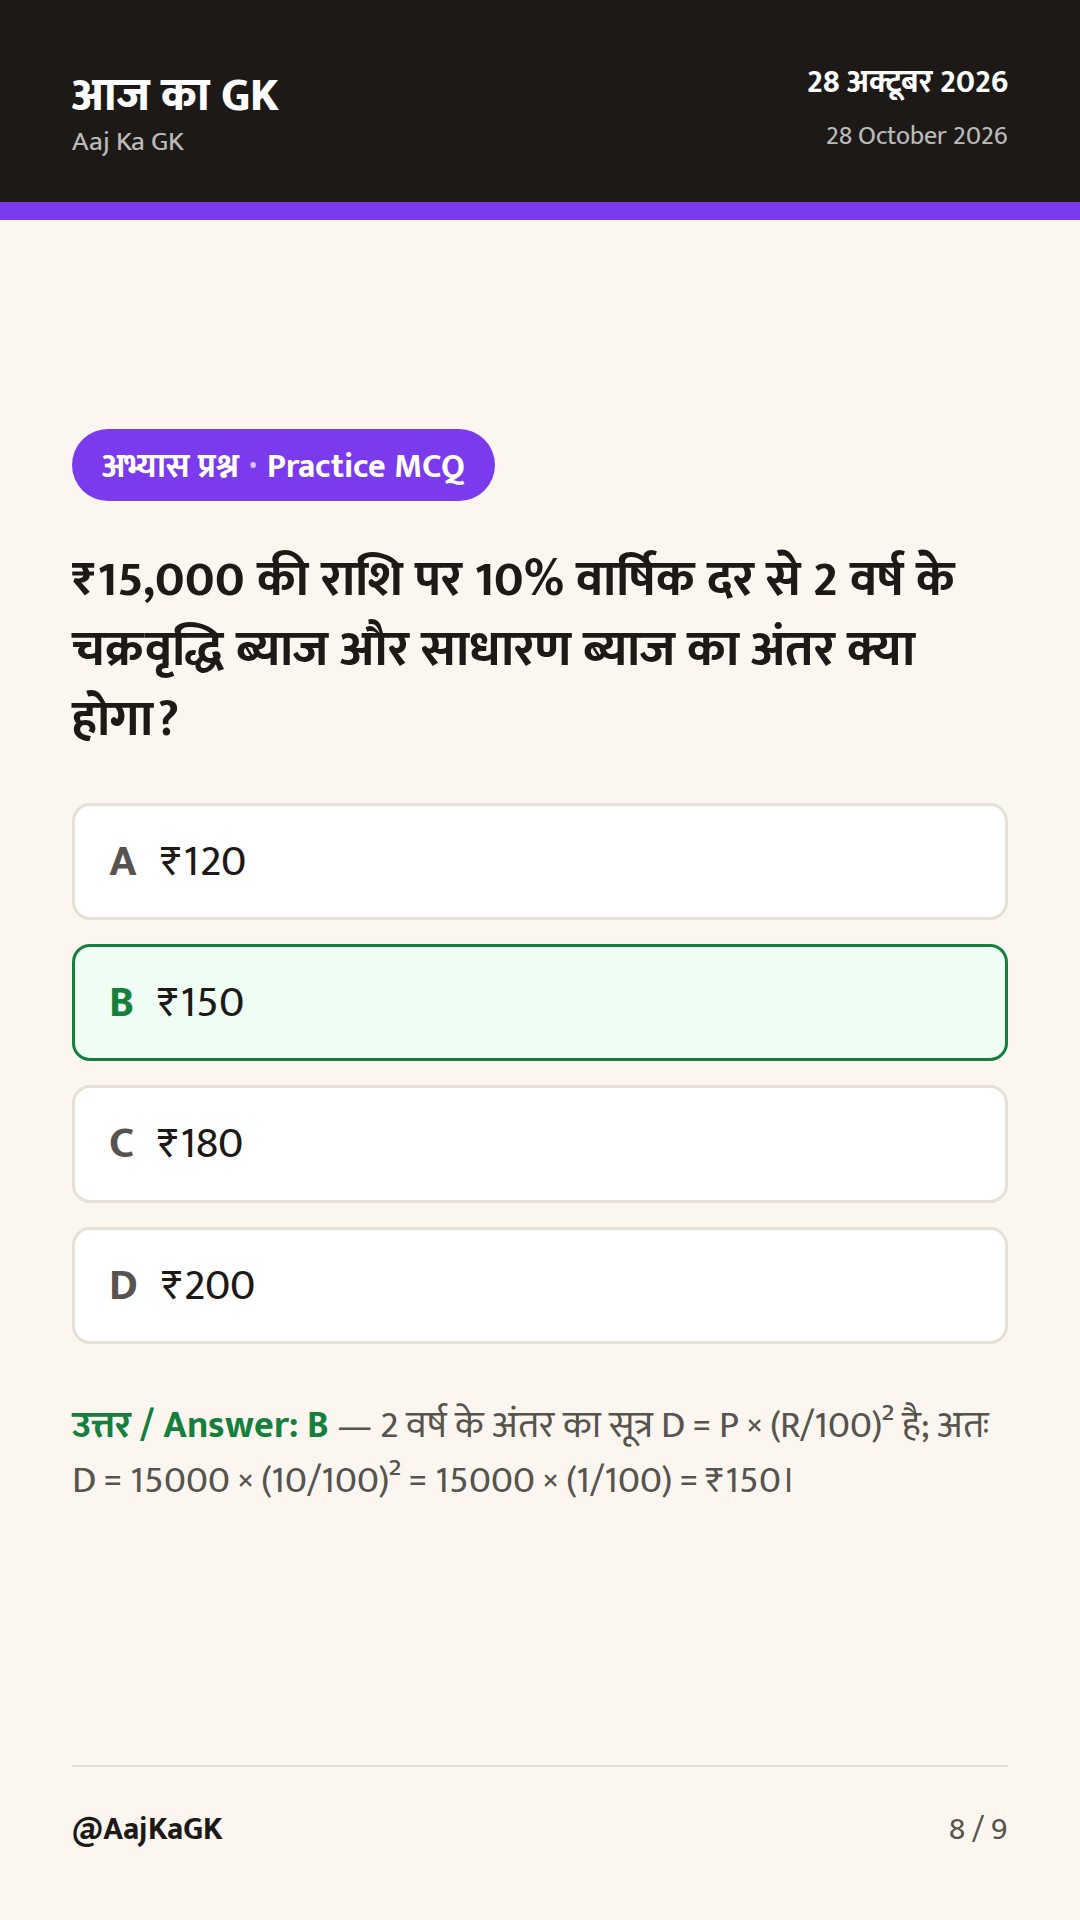
Q2 ₹15,000 की राशि पर 10% वार्षिक दर से 2 वर्ष के चक्रवृद्धि ब्याज और साधारण ब्याज का अंतर क्या होगा?
Q3 एक निश्चित धनराशि चक्रवृद्धि ब्याज की दर से 3 वर्षों में स्वयं की 2 गुनी हो जाती है। वही राशि उसी दर से कितने वर्षों में 16 गुनी हो जाएगी?
Q4 यदि किसी धनराशि पर 5% वार्षिक दर से 3 वर्ष और 2 वर्ष के चक्रवृद्धि व साधारण ब्याज के अंतरों का अनुपात ज्ञात करना हो, तो वह अनुपात क्या होगा?
Q5 ₹8,000 पर 5% वार्षिक दर से 3 वर्ष का चक्रवृद्धि ब्याज गोल्डन रेशियो (3:3:1) विधि से कितना होगा?
स्रोत