भारत के प्रमुख आर्थिक संकेतक और बजट शब्दावली: संपूर्ण अध्ययन गाइड
UPSC, SSC और बैंकिंग परीक्षाओं के लिए भारत के प्रमुख आर्थिक संकेतक, बजट के प्रकार, विभिन्न घाटे के सूत्र और संवैधानिक प्रावधानों का विस्तृत विश्लेषण।
⭐ मुख्य बिंदु
- भारतीय संविधान के अनुच्छेद 112 में बजट को ‘वार्षिक वित्तीय विवरण’ कहा गया है; संविधान में ‘बजट’ शब्द का प्रयोग नहीं है।
- राजकोषीय घाटा सरकार की कुल उधारी आवश्यकता (Borrowing Requirement) को प्रदर्शित करता है।
- प्राथमिक घाटा निकालने के लिए राजकोषीय घाटे में से पिछले ऋणों पर किए गए ब्याज भुगतान को घटाया जाता है।
- प्रभावी राजस्व घाटा = राजस्व घाटा − पूंजीगत परिसंपत्तियों के सृजन हेतु राज्यों को दिए गए अनुदान।
- आरबीआई अपनी द्विमासिक मौद्रिक नीति में खुदरा महंगाई मापने के लिए उपभोक्ता मूल्य सूचकांक (CPI संयुक्त) का उपयोग करता है।
- थोक मूल्य सूचकांक (WPI) में केवल वस्तुएँ शामिल होती हैं, इसमें सेवा क्षेत्र (Services Sector) शामिल नहीं होता।
- संसद में बिना बहस के बची हुई सभी अनुदान मांगों को मतदान के लिए एक साथ रखने की प्रक्रिया को 'गिलोटिन' कहा जाता है।
भारतीय अर्थव्यवस्था किसी भी प्रतियोगी परीक्षा—चाहे वह UPSC सिविल सेवा हो, राज्य लोक सेवा आयोग (BPSC, UPPCS, RAS) या फिर SSC CGL और बैंकिंग—के सामान्य अध्ययन पाठ्यक्रम का सबसे महत्वपूर्ण और निर्णायक हिस्सा है। छात्रों को अक्सर बजट और आर्थिक संकेतकों के तकनीकी शब्दों से जूझना पड़ता है। प्रस्तुत आलेख का उद्देश्य इन अवधारणाओं को मात्र रटाने के बजाय व्यावहारिक उदाहरणों और तार्किक सूत्रों के माध्यम से स्पष्ट करना है, ताकि आप परीक्षा हॉल में किसी भी प्रकार के वैचारिक प्रश्न (Conceptual Question) को बिना किसी संशय के हल कर सकें।
1. बजट का संवैधानिक आधार और ऐतिहासिक पृष्ठभूमि
भारतीय संविधान में कहीं भी ‘बजट’ (Budget) शब्द का उल्लेख नहीं है। इसके स्थान पर संविधान के अनुच्छेद 112 में इसे ‘वार्षिक वित्तीय विवरण’ (Annual Financial Statement) कहा गया है। यह विवरण किसी विशेष वित्तीय वर्ष (भारत में 1 अप्रैल से 31 मार्च) के दौरान केंद्र सरकार की अनुमानित प्राप्तियों (Receipts) और व्ययों (Expenditures) का अधिकृत लेखा-जोखा होता है।
बजट से संबंधित प्रमुख संवैधानिक अनुच्छेद
- अनुच्छेद 110: धन विधेयक (Money Bill) की परिभाषा। कोई भी वित्तीय प्रस्ताव जिसमें कर लगाना, समाप्त करना या भारत की संचित निधि से धन निकालने का प्रावधान हो, धन विधेयक माना जाता है।
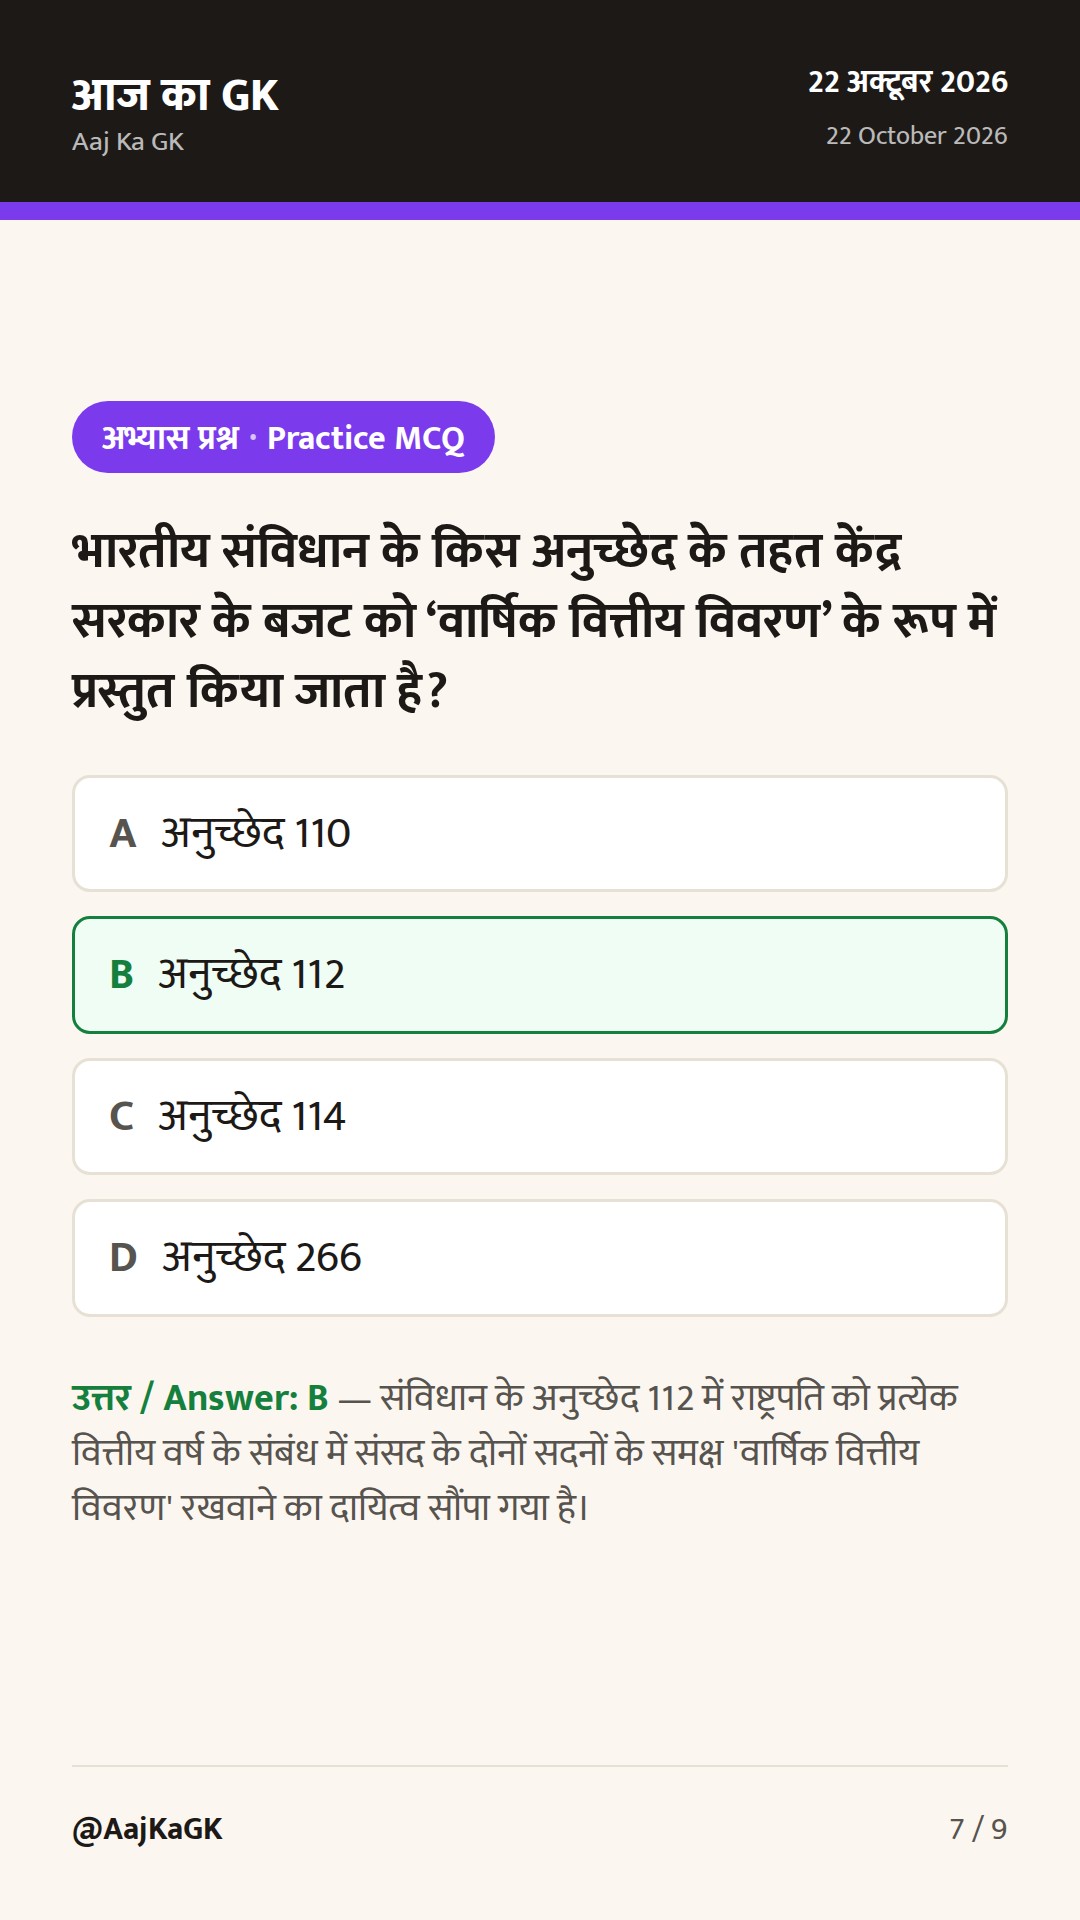
- अनुच्छेद 112: वार्षिक वित्तीय विवरण (बजट) प्रस्तुत करने का राष्ट्रपति का दायित्व।
- अनुच्छेद 113: अनुदान की मांगें (Demands for Grants)। संचित निधि से होने वाले व्यय के लिए संसद की अनुमति अनिवार्य है।
- अनुच्छेद 114: विनियोग विधेयक (Appropriation Bill)। जब तक संसद विनियोग विधेयक पारित नहीं करती, सरकार भारत की संचित निधि से एक रुपया भी नहीं निकाल सकती।
- अनुच्छेद 266 (1): भारत की संचित निधि (Consolidated Fund of India)। सरकार को मिलने वाला सारा राजस्व, ऋण और वसूली इसी निधि में जमा होते हैं।
- अनुच्छेद 266 (2): लोक लेखा (Public Account of India)। इसमें भविष्य निधि (PF), डाकघर बचत जैसी जनता की जमा पूँजी होती है, जो सरकार केवल ट्रस्टी के रूप में रखती है।
- अनुच्छेद 267: भारत की आकस्मिकता निधि (Contingency Fund of India)। किसी अप्रत्याशित संकट के समय व्यय के लिए राष्ट्रपति के अधीन 500 करोड़ से बढ़ाकर अब ₹30,000 करोड़ का कॉर्पस रखा गया है।
2. सरकारी बजट की संरचना: प्राप्तियाँ और व्यय
बजट को समझने के लिए सबसे पहले यह समझना आवश्यक है कि सरकार के पास पैसा आता कहाँ से है और जाता कहाँ है। इसे मुख्य रूप से दो भागों में बाँटा जाता है: राजस्व खाता (Revenue Account) और पूंजीगत खाता (Capital Account)।
A. राजस्व प्राप्तियाँ (Revenue Receipts)
वे प्राप्तियाँ जो न तो सरकार पर कोई देयता (Liability/कर्ज) उत्पन्न करती हैं और न ही सरकार की परिसंपत्तियों (Assets) को कम करती हैं। यह सरकार की नियमित आय है। इसके दो स्रोत हैं:
- कर राजस्व (Tax Revenue): प्रत्यक्ष कर (आयकर, निगम कर) और अप्रत्यक्ष कर (GST, सीमा शुल्क/Customs)।
- गैर-कर राजस्व (Non-Tax Revenue): ब्याज प्राप्तियाँ, सार्वजनिक उपक्रमों (PSUs) के लाभांश व लाभ, सरकारी सेवाओं से प्राप्त शुल्क और विदेशी सरकारों/संस्थाओं से प्राप्त नकद अनुदान (Grants)।
B. पूंजीगत प्राप्तियाँ (Capital Receipts)
वे प्राप्तियाँ जो या तो सरकार पर भविष्य की देयता उत्पन्न करती हैं (कर्ज बढ़ाती हैं) अथवा सरकार की वित्तीय संपत्तियों को कम करती हैं।
- ऋण पूंजीगत प्राप्तियाँ (Debt Receipts): बाजार से लिया गया उधार, विदेशी सरकारों व अंतरराष्ट्रीय संस्थाओं (World Bank, IMF) से लिया गया कर्ज।
- गैर-ऋण पूंजीगत प्राप्तियाँ (Non-Debt Capital Receipts): पुराने ऋणों की वसूली और विनिवेश (Disinvestment) अर्थात् सरकारी कंपनियों के शेयरों की बिक्री।
C. राजस्व व्यय बनाम पूंजीगत व्यय
- राजस्व व्यय (Revenue Expenditure): यह सरकार का नियमित परिचालन व्यय है। इससे किसी भौतिक या वित्तीय संपत्ति का निर्माण नहीं होता। उदाहरण: सरकारी कर्मचारियों का वेतन, पेंशन, पूर्व ऋणों पर ब्याज भुगतान (Interest Payments), और विभिन्न मदों पर सब्सिडी।
- पूंजीगत व्यय (Capital Expenditure - Capex): यह उत्पादक व्यय है जिससे स्थायी संपत्तियों का निर्माण होता है या देयता कम होती है। उदाहरण: राजमार्ग, रेलवे लाइन, अस्पताल, स्कूल निर्माण, मशीनरी की खरीद और राज्यों को दिए गए विकास ऋण। अर्थशास्त्रियों के अनुसार उच्च कैपेक्स (Capex) अर्थव्यवस्था में गुणक प्रभाव (Multiplier Effect) पैदा करता है।
3. बजट घाटे के प्रकार और उनके अनिवार्य सूत्र
घाटा तब उत्पन्न होता है जब सरकार का व्यय उसकी आय से अधिक हो जाता है। परीक्षा में विभिन्न प्रकार के घाटों के सूत्र और उनकी आर्थिक परिभाषाएँ अनिवार्य रूप से पूछी जाती हैं।
1. राजस्व घाटा (Revenue Deficit - RD)
जब सरकार का नियमित राजस्व व्यय, उसकी राजस्व प्राप्तियों से अधिक हो जाता है, तो उसे राजस्व घाटा कहते हैं। इसका अर्थ है कि सरकार अपने रोजमर्रा के खर्चों को चलाने के लिए भी पर्याप्त कमाई नहीं कर पा रही है और उपभोग व्यय के लिए उधार ले रही है।
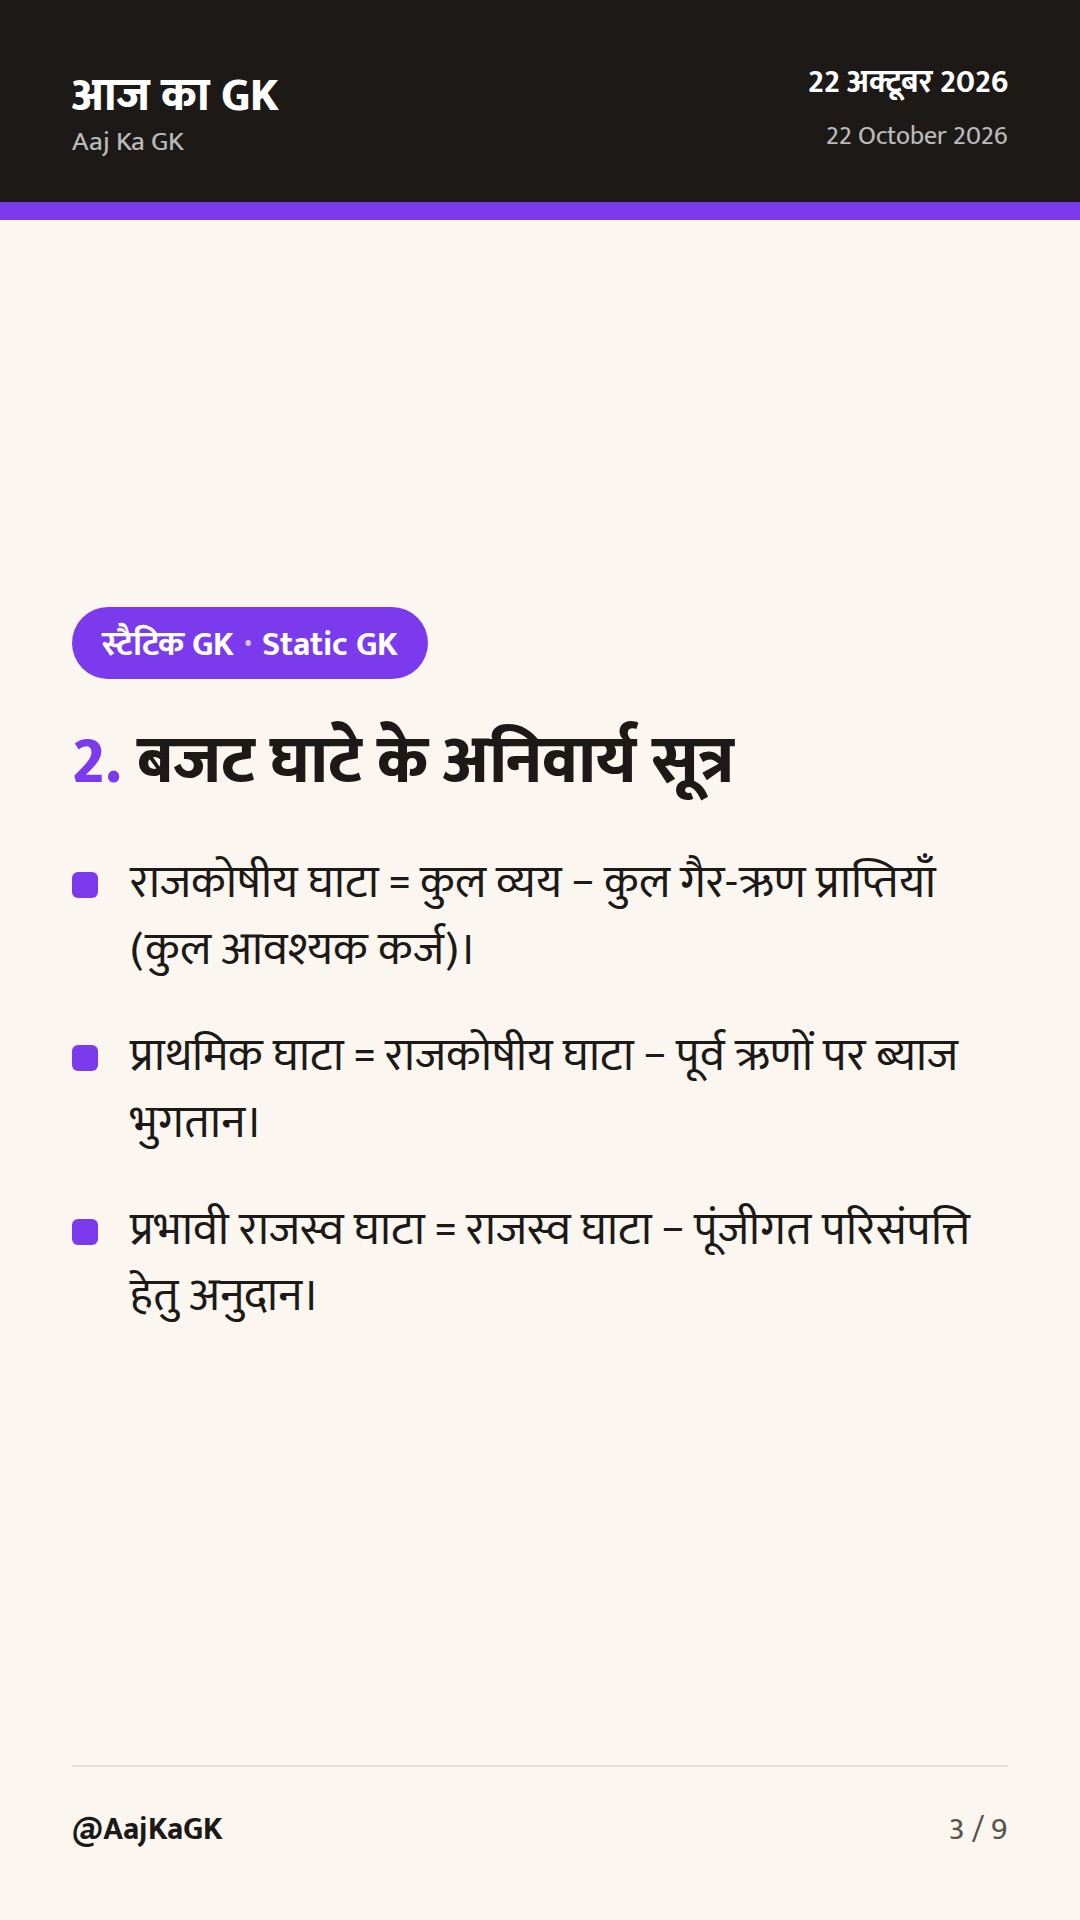
सूत्र: राजस्व घाटा = कुल राजस्व व्यय (Revenue Expenditure) − कुल राजस्व प्राप्तियाँ (Revenue Receipts)
2. प्रभावी राजस्व घाटा (Effective Revenue Deficit - ERD)
यह अवधारणा केंद्रीय बजट 2011-12 में रंगराजन समिति की सिफारिशों के बाद पेश की गई थी। केंद्र सरकार राज्यों को कई ऐसे अनुदान (Grants) देती है जो राजस्व खाते में दर्ज होते हैं, लेकिन राज्य उन पैसों से सड़क, स्कूल या पुल जैसी पूंजीगत संपत्तियाँ बनाते हैं। इस प्रकार, राजस्व घाटे में से ऐसे अनुदान घटाने पर प्रभावी राजस्व घाटा प्राप्त होता है।
सूत्र: प्रभावी राजस्व घाटा = राजस्व घाटा − पूंजीगत परिसंपत्तियों के सृजन हेतु अनुदान (Grants for creation of capital assets)
3. राजकोषीय घाटा (Fiscal Deficit - FD)
यह किसी भी देश की अर्थव्यवस्था का सबसे महत्वपूर्ण सूचक है। यह सरकार की उस वित्तीय वर्ष की कुल उधार आवश्यकताओं (Total Borrowing Requirement) को दर्शाता है। यह स्पष्ट करता है कि सरकार को अपने कुल खर्च को पूरा करने के लिए बाजार से और बाहर से कुल कितना ऋण लेना पड़ेगा।
सूत्र: राजकोषीय घाटा = कुल व्यय (राजस्व व्यय + पूंजीगत व्यय) − कुल गैर-ऋण प्राप्तियाँ (राजस्व प्राप्तियाँ + ऋणों की वसूली + विनिवेश)
सरल शब्दों में: राजकोषीय घाटा = सरकार की कुल बाजार उधारी और अन्य देयताएँ (Total Borrowings and Other Liabilities)।
4. प्राथमिक घाटा (Primary Deficit - PD)
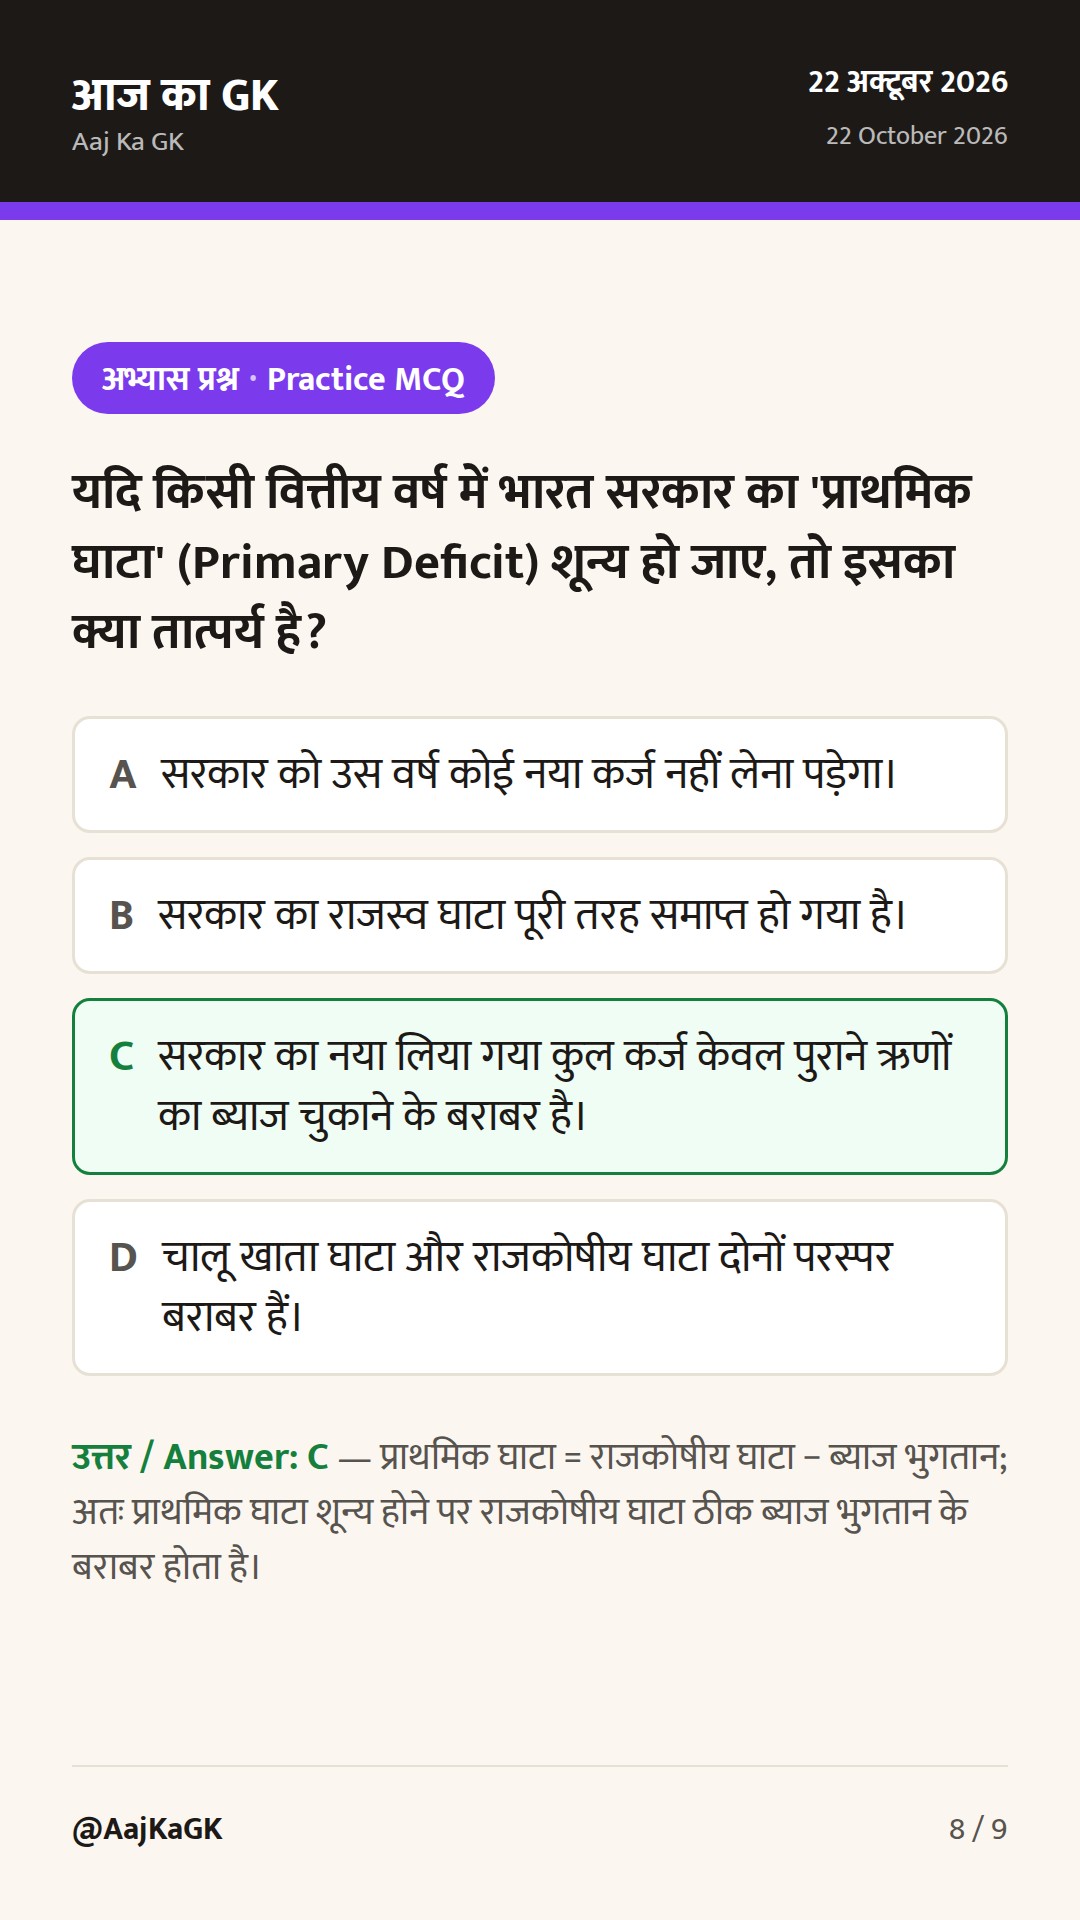
प्राथमिक घाटा यह दर्शाता है कि चालू वित्तीय वर्ष में सरकार की वित्तीय नीतियाँ कितनी अनुशासित हैं, यदि उसमें से पिछले वर्षों के कर्जों पर चुकाए जाने वाले ब्याज को बाहर निकाल दिया जाए। यदि प्राथमिक घाटा शून्य हो, तो इसका अर्थ है कि सरकार केवल पुराना ब्याज चुकाने के लिए ही नया कर्ज ले रही है।
सूत्र: प्राथमिक घाटा = राजकोषीय घाटा − ब्याज भुगतान (Interest Payments)
5. मौद्रिक घाटा (Monetized Deficit)
राजकोषीय घाटे का वह हिस्सा जिसे पूरा करने के लिए भारतीय रिज़र्व बैंक (RBI) नए नोट छापता है या सरकार की प्रतिभूतियों (Securities) को सीधे खरीदता है, मौद्रिक घाटा कहलाता है। इससे बाजार में तरलता (Money Supply) बढ़ती है और मुद्रास्फीति का जोखिम पैदा होता है।
4. प्रमुख मैक्रो-इकोनॉमिक संकेतक (Macroeconomic Indicators)
अर्थव्यवस्था के स्वास्थ्य को मापने के लिए राष्ट्रीय स्तर पर निम्नलिखित सूचकांकों और संकेतकों का नियमित संकलन किया जाता है:
A. सकल घरेलू उत्पाद (GDP) और इसके रूप
- GDP (Gross Domestic Product): किसी देश की भौगोलिक सीमा के भीतर एक वित्तीय वर्ष में उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल मौद्रिक मूल्य।
- सकल मूल्य वर्धन (GVA): उत्पादन प्रक्रिया में जोड़े गए वास्तविक मूल्य को मापता है। सूत्र: GDP = GVA + उत्पाद कर (Product Taxes) − उत्पाद सब्सिडी (Product Subsidies)।
- वास्तविक GDP (Real GDP) बनाम सांकेतिक GDP (Nominal GDP): नॉमिनल जीडीपी चालू बाजार मूल्यों पर आंकी जाती है जिसमें महंगाई शामिल होती है, जबकि रियल जीडीपी आधार वर्ष (Base Year) के स्थिर मूल्यों पर मापी जाती है और यह उत्पादन की वास्तविक वृद्धि दर्शाती है।
- जीडीपी डिफ्लेटर (GDP Deflator): (Nominal GDP / Real GDP) × 100। यह अर्थव्यवस्था में उत्पादित सभी वस्तुओं और सेवाओं की मूल्य-वृद्धि का व्यापक माप है।
B. मुद्रास्फीति संकेतक: CPI बनाम WPI
- उपभोक्ता मूल्य सूचकांक (CPI - Consumer Price Index): यह खुदरा स्तर (Retail Level) पर उपभोक्ताओं द्वारा खरीदी जाने वाली वस्तुओं और सेवाओं के मूल्य स्तर को मापता है। भारत में RBI अपनी मौद्रिक नीति (Monetary Policy) में रेपो रेट तय करने के लिए CPI (संयुक्त/Combined) को ही मुख्य मुद्रास्फीति सूचक मानता है। इसे NSO (सांख्यिकी एवं कार्यक्रम कार्यान्वयन मंत्रालय - MoSPI) द्वारा मासिक आधार पर जारी किया जाता है।
- थोक मूल्य सूचकांक (WPI - Wholesale Price Index): यह थोक व्यापार स्तर पर वस्तुओं (Goods only, सेवाओं को शामिल नहीं किया जाता) के मूल्य परिवर्तन को मापता है। इसे उद्योग संवर्धन और आंतरिक व्यापार विभाग (DPIIT), वाणिज्य एवं उद्योग मंत्रालय द्वारा जारी किया जाता है। इसमें विनिर्मित उत्पादों (Manufactured Products) का भारांश सबसे अधिक होता है।
C. औद्योगिक उत्पादन सूचकांक (IIP - Index of Industrial Production)
यह विनिर्माण (Manufacturing), खनन (Mining), और विद्युत (Electricity) क्षेत्रों के भौतिक उत्पादन में अल्पावधि परिवर्तन को मापता है। इसे भी NSO द्वारा जारी किया जाता है। IIP में 8 प्रमुख बुनियादी उद्योगों (Eight Core Industries) का भारांश लगभग 40.27% है (कोयला, कच्चा तेल, प्राकृतिक गैस, रिफाइनरी उत्पाद, उर्वरक, इस्पात, सीमेंट और बिजली)।
5. तुलनात्मक सारणी: बजट एवं आर्थिक संकेतक
| सूचकांक / मद | जारीकर्ता संस्था | मूल अवधारणा / भारांश का स्वरूप | मुख्य उपयोग |
|---|---|---|---|
| राजकोषीय घाटा | वित्त मंत्रालय (बजट प्रभाग) | कुल व्यय − (राजस्व प्राप्तियाँ + गैर-ऋण पूंजीगत प्राप्तियाँ) | सरकार की शुद्ध उधारी आवश्यकता |
| प्राथमिक घाटा | वित्त मंत्रालय | राजकोषीय घाटा − पूर्व ऋणों पर ब्याज भुगतान | चालू वर्ष के वित्तीय अनुशासन की जाँच |
| CPI (संयुक्त) | NSO (MoSPI) | वस्तुएँ एवं सेवाएँ दोनों शामिल; खाद्य पदार्थों का प्रमुख भारांश | RBI की मुद्रास्फीति लक्ष्यीकरण नीति (4% ± 2%) |
| WPI | आर्थिक सलाहकार कार्यालय, DPIIT | केवल वस्तुएँ शामिल (सेवाएँ शामिल नहीं); विनिर्मित उत्पाद प्रमुख | थोक स्तर पर आपूर्ति शृंखला का मूल्य दबाव |
| IIP | NSO (MoSPI) | खनन, विनिर्माण और बिजली का भौतिक उत्पादन | औद्योगिक विकास दर का प्रत्यक्ष आकलन |
| GDP Deflator | NSO (राष्ट्रीय लेखा प्रभाग) | (Nominal GDP / Real GDP) × 100 | समग्र अर्थव्यवस्था की अंतर्निहित महंगाई दर |
6. संसदीय बजट प्रक्रिया की महत्वपूर्ण शब्दावली
संसद में बजट पारित होने की प्रक्रिया के दौरान कई तकनीकी प्रक्रियाएँ अपनाई जाती हैं, जो परीक्षाओं का पसंदीदा विषय हैं:
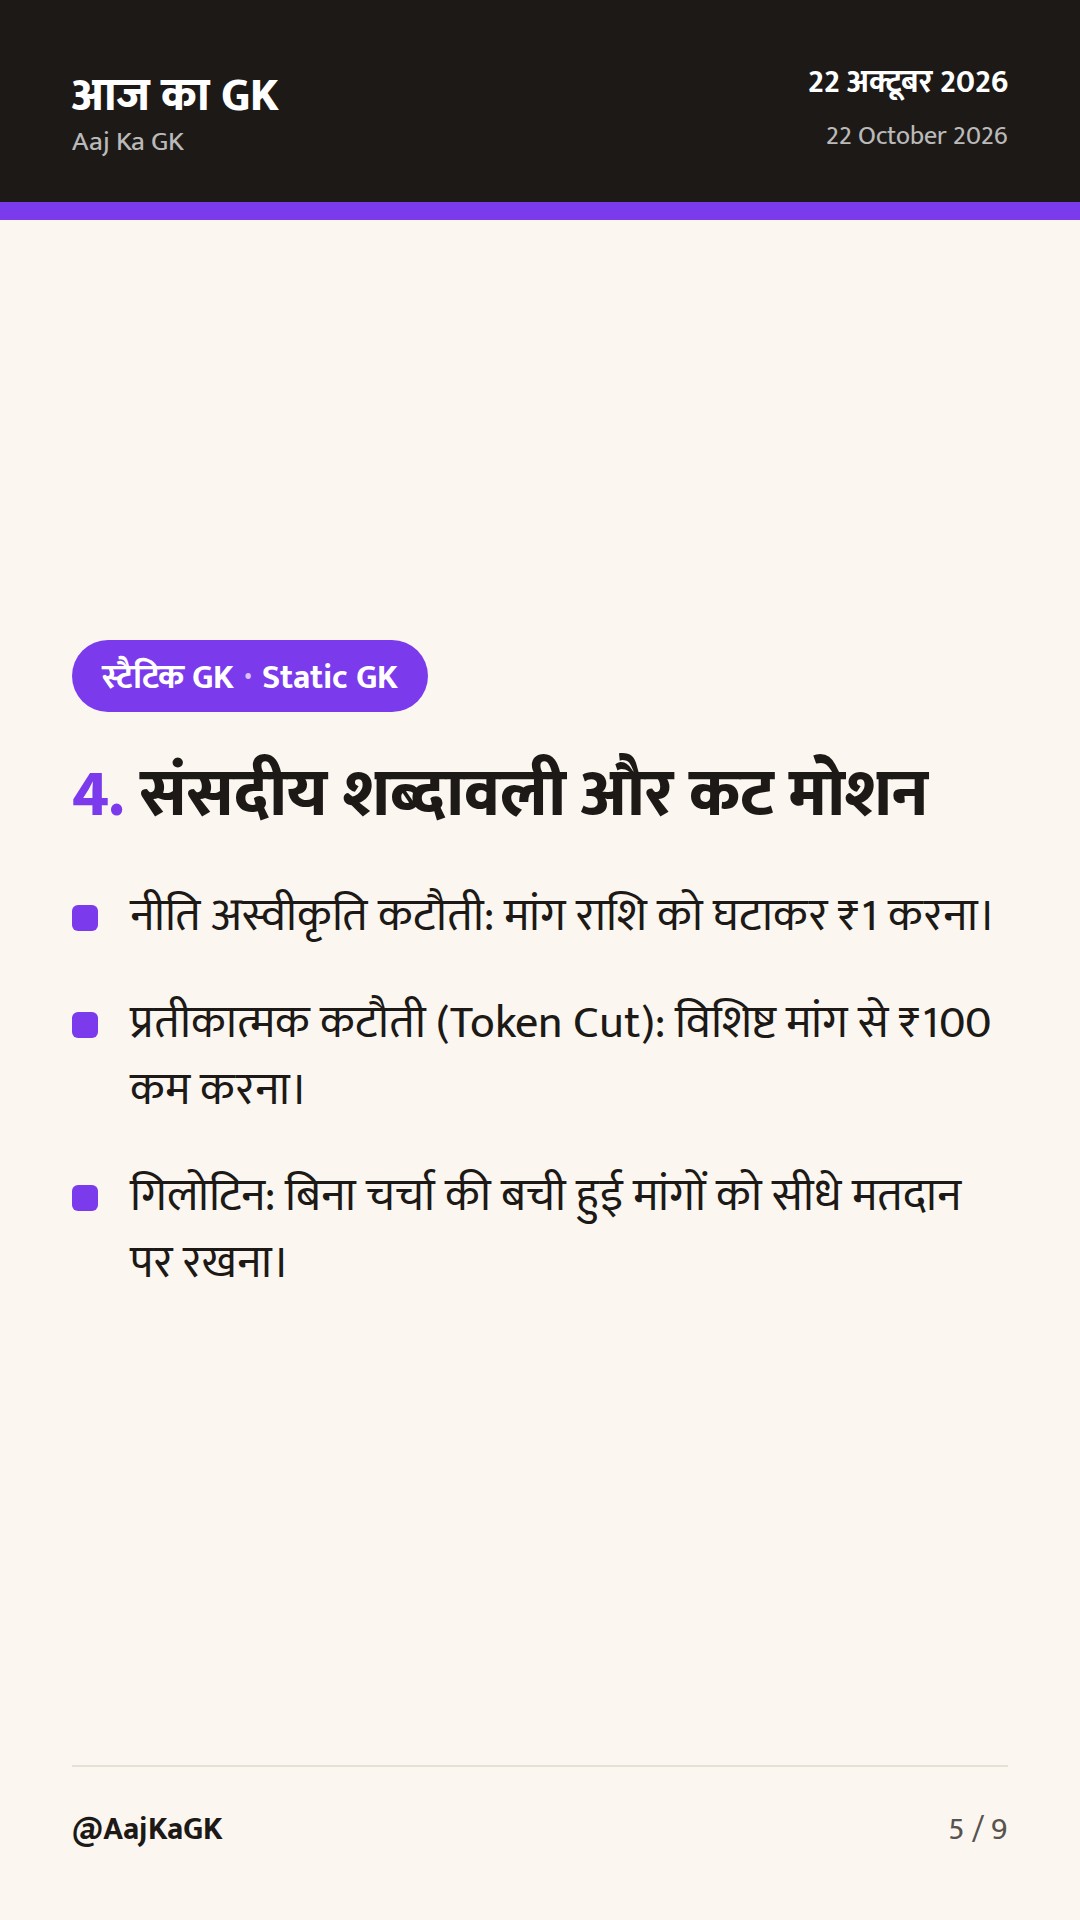
- कट मोशन (Cut Motions - कटौती प्रस्ताव): लोकसभा सदस्यों द्वारा अनुदान की मांगों में कमी के लिए लाए जाते हैं। ये तीन प्रकार के होते हैं:
- नीति अस्वीकृति कटौती (Disapproval of Policy Cut): मांग की राशि घटाकर ‘₹1’ करने का प्रस्ताव; यह सरकार की मूल नीति की अस्वीकृति को दर्शाता है।
- मितव्ययिता कटौती (Economy Cut): मांग की राशि में एक निश्चित विशिष्ट राशि (जैसे ₹100 या ₹1,000 करोड़) कम करने का प्रस्ताव ताकि अनावश्यक खर्च रुके।
- प्रतीकात्मक कटौती (Token Cut): मांग में से ‘₹100’ कम करने का प्रस्ताव; इसका उद्देश्य सरकार के किसी विशिष्ट दायित्व या जन-शिकायत की ओर ध्यान आकर्षित करना होता है।
- गिलोटिन (Guillotine): बजट सत्र के दौरान समय की कमी होने पर, जिन मंत्रालयों की अनुदान मांगों पर संसद में चर्चा नहीं हो पाती, उन्हें निर्धारित अंतिम दिन बिना किसी बहस के सीधे मतदान के लिए रख दिया जाता है। इस संसदीय उपकरण को गिलोटिन कहते हैं।
- लेखा अनुदान (Vote on Account - अनुच्छेद 116): नए वित्तीय वर्ष की शुरुआत (1 अप्रैल) से लेकर बजट के पूर्ण पारित होने (आमतौर पर अप्रैल-मई) तक के अंतरिम समय के लिए सरकारी कामकाज चलाने हेतु संसद द्वारा दिया गया अग्रिम धन आबंटन।
- अंतरिम बजट (Interim Budget): चुनावी वर्ष में निवर्तमान सरकार द्वारा कुछ महीनों के लिए पेश किया जाने वाला बजट, जिसमें व्यय और राजस्व दोनों के अनुमान होते हैं, जबकि वोट ऑन अकाउंट में केवल व्यय की स्वीकृति ली जाती है।
7. याद रखने की ट्रिक्स और वैचारिक सूत्र
- घाटे का पदानुक्रम (Deficit Hierarchy Trick): हमेशा याद रखें: राजकोषीय घाटा (FD) > राजस्व घाटा (RD) > प्राथमिक घाटा (PD) (सामान्य आर्थिक परिस्थितियों में)। राजकोषीय घाटा सबसे बड़ा होता है क्योंकि इसमें सारा कर्ज समाहित है।
- प्राथमिक घाटा (Primary Deficit) याद रखने का मंत्र: ‘प्राथमिक’ का अर्थ है शुरुआत—अर्थात यदि पिछली सरकारों के कर्जों का ब्याज (Interest) निकाल दें, तो आज की सरकार का प्राथमिक कर्म क्या है? इसलिए: FD − Interest = PD। यदि PD = 0 है, तो नया कर्ज सिर्फ पुराने ब्याज के लिए लिया जा रहा है!
- CPI बनाम WPI में भेद: CPI में 'C' = Consumer = Goods + Services (उपभोक्ता बाल भी कटवाता है और कोचिंग भी लेता है, इसलिए सेवाएँ शामिल हैं)। WPI में 'W' = Wholesale = Only Physical Goods (थोक मंडी में डॉक्टर की सलाह या सॉफ्टवेयर सेवा का ट्रक नहीं बिकता, इसलिए सेवाएँ बाहर हैं)।
8. परीक्षा में कैसे पूछे जाते हैं प्रश्न (Exam Patterns & Traps)
विगत वर्षों के UPSC और राज्य लोक सेवा आयोग के प्रश्नों के विश्लेषण से निम्नलिखित रणनीतियाँ सामने आती हैं:
- कथन वाले प्रश्न (Statements Trap): UPSC अक्सर पूछती है कि ‘राजस्व व्यय से भविष्य में परिसंपत्तियों का निर्माण होता है’—यह कथन गलत है क्योंकि पूंजीगत व्यय (Capex) से परिसंपत्ति बनती है, राजस्व व्यय तो उपभोग है।
- अनुच्छेद का जाल: प्रश्न दिया जाता है कि ‘संविधान के अनुच्छेद 112 के अनुसार केंद्रीय बजट शब्द को परिभाषित किया गया है’—छात्र अनुच्छेद 112 देखकर सही मान लेते हैं, जबकि संविधान में ‘बजट’ शब्द है ही नहीं, वहाँ ‘वार्षिक वित्तीय विवरण’ लिखा है।
- सूत्रों का उलटफेर: प्राथमिक घाटे के प्रश्न में विकल्प दे दिया जाता है: राजस्व घाटा − ब्याज भुगतान। छात्र जल्दबाजी में इसे सही मान लेते हैं, जबकि सही उत्तर राजकोषीय घाटा − ब्याज भुगतान होता है।
9. हालिया बदलाव और आधार वर्ष (Base Year) पुनरीक्षण
सांख्यिकी एवं कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI) और आर्थिक सलाहकार कार्यालय समय-समय पर अर्थव्यवस्था की वास्तविक संरचना और उपभोग प्रवृत्तियों को प्रतिबिंबित करने के लिए आर्थिक संकेतकों के आधार वर्ष में बदलाव करते हैं। राष्ट्रीय खातों (GDP) और IIP की शृंखला का आधार वर्ष 2022-23 तथा उपभोक्ता मूल्य सूचकांक (CPI) की नई शृंखला का आधार वर्ष 2024 घरेलू उपभोग व्यय सर्वेक्षण (HCES) के नवीनतम आंकड़ों के आधार पर अद्यतित किया गया है। आधार वर्ष के नियमित संशोधन से डिजिटल अर्थव्यवस्था, ई-कॉमर्स तथा नई उपभोग वस्तुओं का सटीक समावेशन संभव होता है।
परीक्षा के लिए महत्वपूर्ण तथ्य
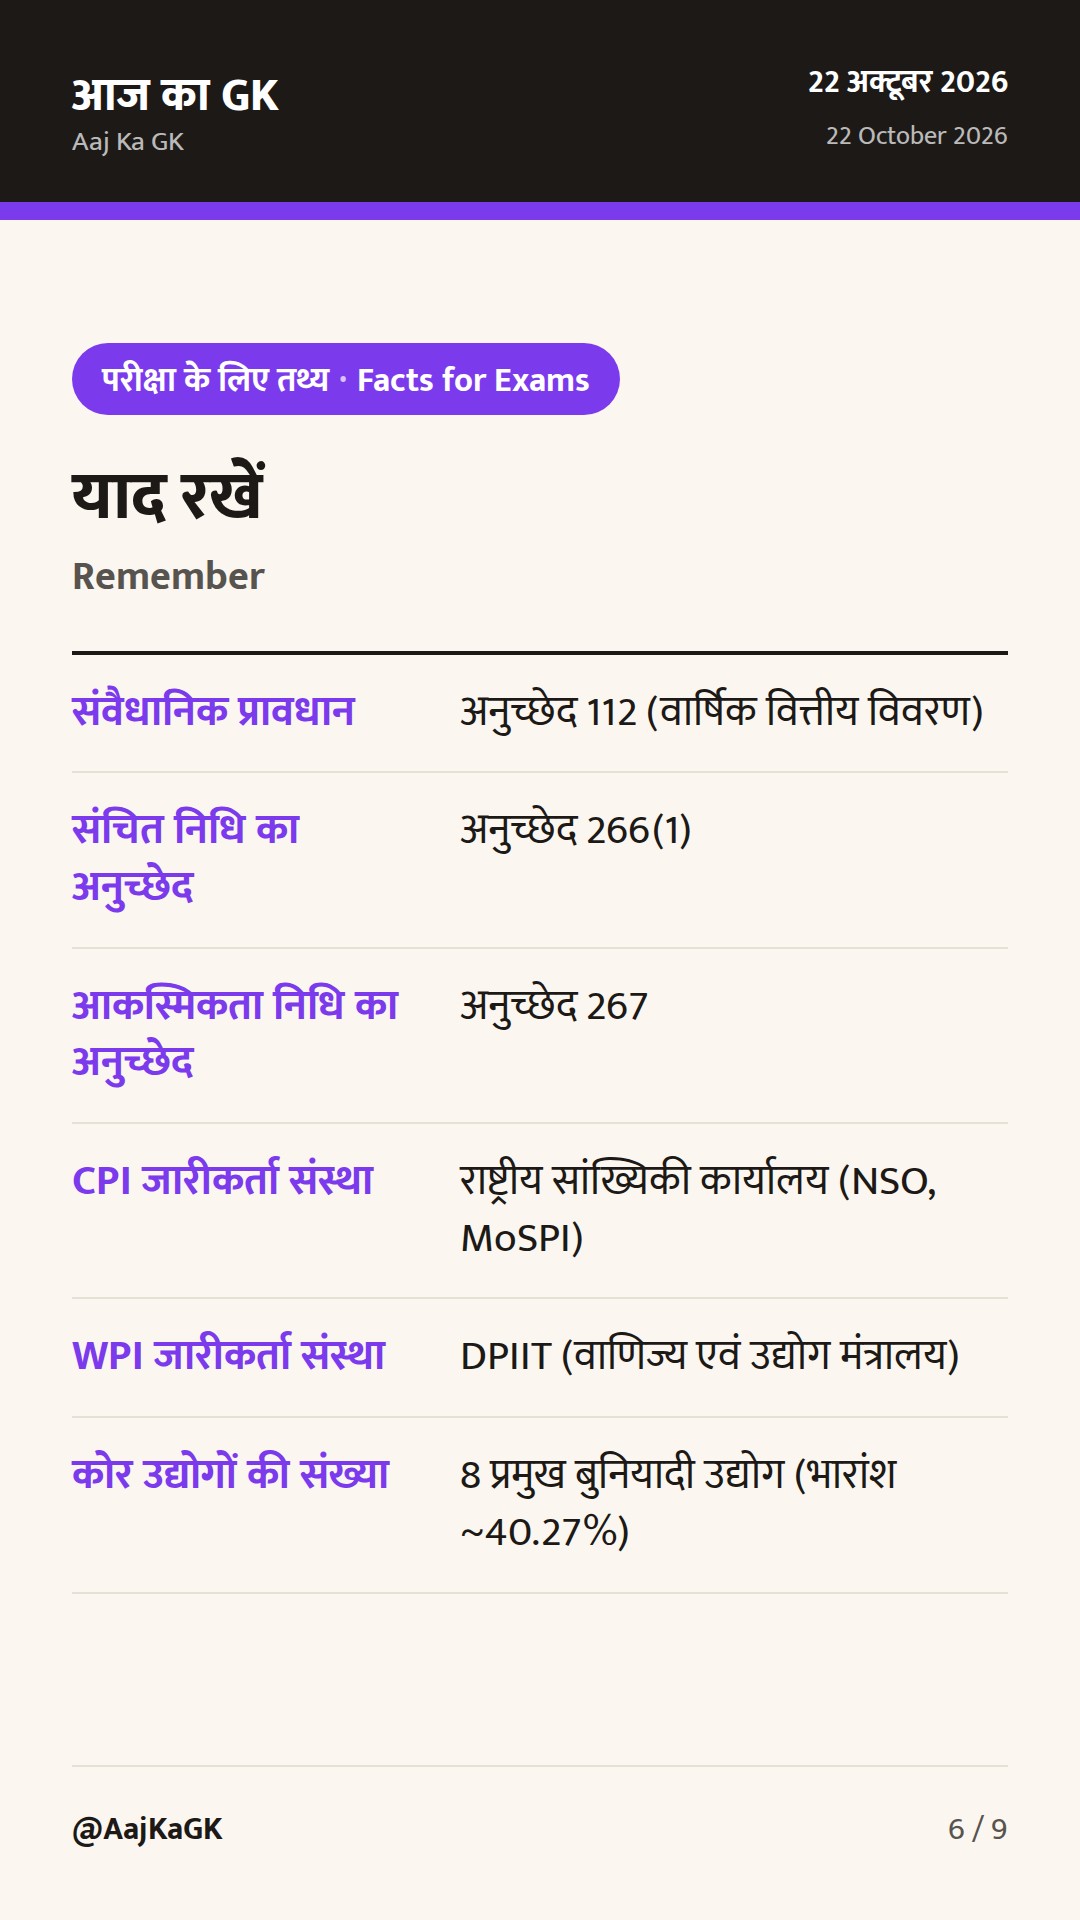
| संवैधानिक प्रावधान | अनुच्छेद 112 (वार्षिक वित्तीय विवरण) |
|---|---|
| संचित निधि का अनुच्छेद | अनुच्छेद 266(1) |
| आकस्मिकता निधि का अनुच्छेद | अनुच्छेद 267 |
| CPI जारीकर्ता संस्था | राष्ट्रीय सांख्यिकी कार्यालय (NSO, MoSPI) |
| WPI जारीकर्ता संस्था | DPIIT (वाणिज्य एवं उद्योग मंत्रालय) |
| कोर उद्योगों की संख्या | 8 प्रमुख बुनियादी उद्योग (भारांश ~40.27%) |
| FRBM कानून का वर्ष | 2003 (राजकोषीय उत्तरदायित्व एवं बजट प्रबंधन) |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
Q1 भारतीय संविधान के किस अनुच्छेद के तहत केंद्र सरकार के बजट को ‘वार्षिक वित्तीय विवरण’ के रूप में प्रस्तुत किया जाता है?
Q2 यदि किसी वित्तीय वर्ष में भारत सरकार का 'प्राथमिक घाटा' (Primary Deficit) शून्य हो जाए, तो इसका क्या तात्पर्य है?
Q3 निम्नलिखित में से कौन-सा मद भारत सरकार की 'राजस्व प्राप्ति' (Revenue Receipt) का भाग नहीं है?
Q4 संसदीय कार्यवाही में 'गिलोटिन' (Guillotine) का क्या अर्थ है?
Q5 उपभोक्ता मूल्य सूचकांक (CPI) और थोक मूल्य सूचकांक (WPI) के संबंध में कौन-सा कथन सत्य है?
स्रोत