प्रत्यक्ष कर संग्रह ₹13.38 लाख करोड़ पार, RBI का 99% CRR नियम लागू व IMF बैठकें
14 अक्टूबर 2026 तक शुद्ध प्रत्यक्ष कर संग्रह 13.21% उछलकर ₹13.38 लाख करोड़ हुआ; RBI का दैनिक 99% CRR नियम प्रभावी और बैंकॉक में IMF-विश्व बैंक बैठकें संपन्न।
⭐ मुख्य बिंदु
- 14 अक्टूबर 2026 तक भारत का शुद्ध प्रत्यक्ष कर संग्रह 13.21% बढ़कर ₹13.38 लाख करोड़ पहुंच गया।
- समीक्षाधीन अवधि में शुद्ध कॉर्पोरेट कर संग्रह में 20.58% की मजबूत वृद्धि दर्ज की गई।
- शेयर बाजार में सक्रियता से प्रतिभूति लेनदेन कर (STT) 52% उछलकर ₹46,840 करोड़ हो गया।
- आरबीआई ने बैंकों के लिए दैनिक न्यूनतम सीआरआर सीमा 90% से बढ़ाकर 99% कर दी, जो 16 अक्टूबर से प्रभावी हो गई।
- दैनिक सीआरआर सीमा में वृद्धि का उद्देश्य बैंकिंग प्रणाली के ₹3.88 लाख करोड़ अधिशेष तरलता को अनुशासित करना है।
- बैंकों को आरबीआई के पास रखे जाने वाले सीआरआर शेष पर कोई ब्याज प्राप्त नहीं होता है।
- वित्त मंत्री निर्मला सीतारमण ने 14-18 अक्टूबर 2026 तक बैंकॉक में IMF-विश्व बैंक की वार्षिक बैठकों में भाग लिया।
- भारत ने बहुपक्षीय विकास बैंकों (MDBs) में सुधार और डिजिटल पब्लिक इंफ्रास्ट्रक्चर के विस्तार का आह्वान किया।
अक्टूबर 2026 के तीसरे सप्ताह में भारतीय अर्थव्यवस्था और वित्तीय प्रणाली में तीन बड़े नीतिगत और राजकोषीय घटनाक्रम सामने आए हैं। केंद्रीय वित्त मंत्रालय के तहत प्रत्यक्ष कर संग्रह में दोहरे अंकों की मजबूत वृद्धि दर्ज की गई है, जिससे राजकोषीय घाटे को निर्धारित लक्ष्य के भीतर रखने में मदद मिलेगी। वहीं दूसरी ओर, बैंकिंग प्रणाली में अधिशेष तरलता (surplus liquidity) को अनुशासित करने के लिए भारतीय रिजर्व बैंक (RBI) का नया नकद आरक्षित अनुपात (CRR) दैनिक रखरखाव नियम 16 अक्टूबर 2026 से प्रभावी हो गया है। इसके अलावा, बैंकॉक में आयोजित अंतरराष्ट्रीय मुद्रा कोष (IMF) और विश्व बैंक की वार्षिक बैठकों में भारत ने वैश्विक बहुपक्षीय वित्तीय संस्थानों में सुधारों और विकासशील देशों की प्राथमिकताओं की जोरदार वकालत की है।
1. प्रत्यक्ष कर संग्रह ₹13.38 लाख करोड़ पहुंचा: कॉर्पोरेट व STT में तीव्र वृद्धि
क्या हुआ?
आयकर विभाग और केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) द्वारा जारी नवीनतम आँकड़ों के अनुसार, चालू वित्त वर्ष 2026-27 में 14 अक्टूबर 2026 तक भारत का शुद्ध प्रत्यक्ष कर संग्रह (Net Direct Tax Collections) 13.21% की वार्षिक वृद्धि के साथ ₹13.38 लाख करोड़ दर्ज किया गया। पिछले वित्त वर्ष की इसी अवधि में यह आँकड़ा ₹11.82 लाख करोड़ था।
- सकल कर संग्रह: रिफंड जारी करने से पूर्व सकल प्रत्यक्ष कर संग्रह 14.89% बढ़कर ₹16.03 लाख करोड़ रहा।
- कॉर्पोरेट कर की उछाल: रिफंड के समायोजन के बाद शुद्ध कॉर्पोरेट आयकर 20.58% बढ़कर ₹5.99 लाख करोड़ दर्ज हुआ (गत वर्ष ₹4.97 लाख करोड़)।
- गैर-कॉर्पोरेट व व्यक्तिगत आयकर: व्यक्तिगत आयकर और एचयूएफ (HUF) से शुद्ध संग्रह 5.83% बढ़कर ₹6.92 लाख करोड़ रहा।
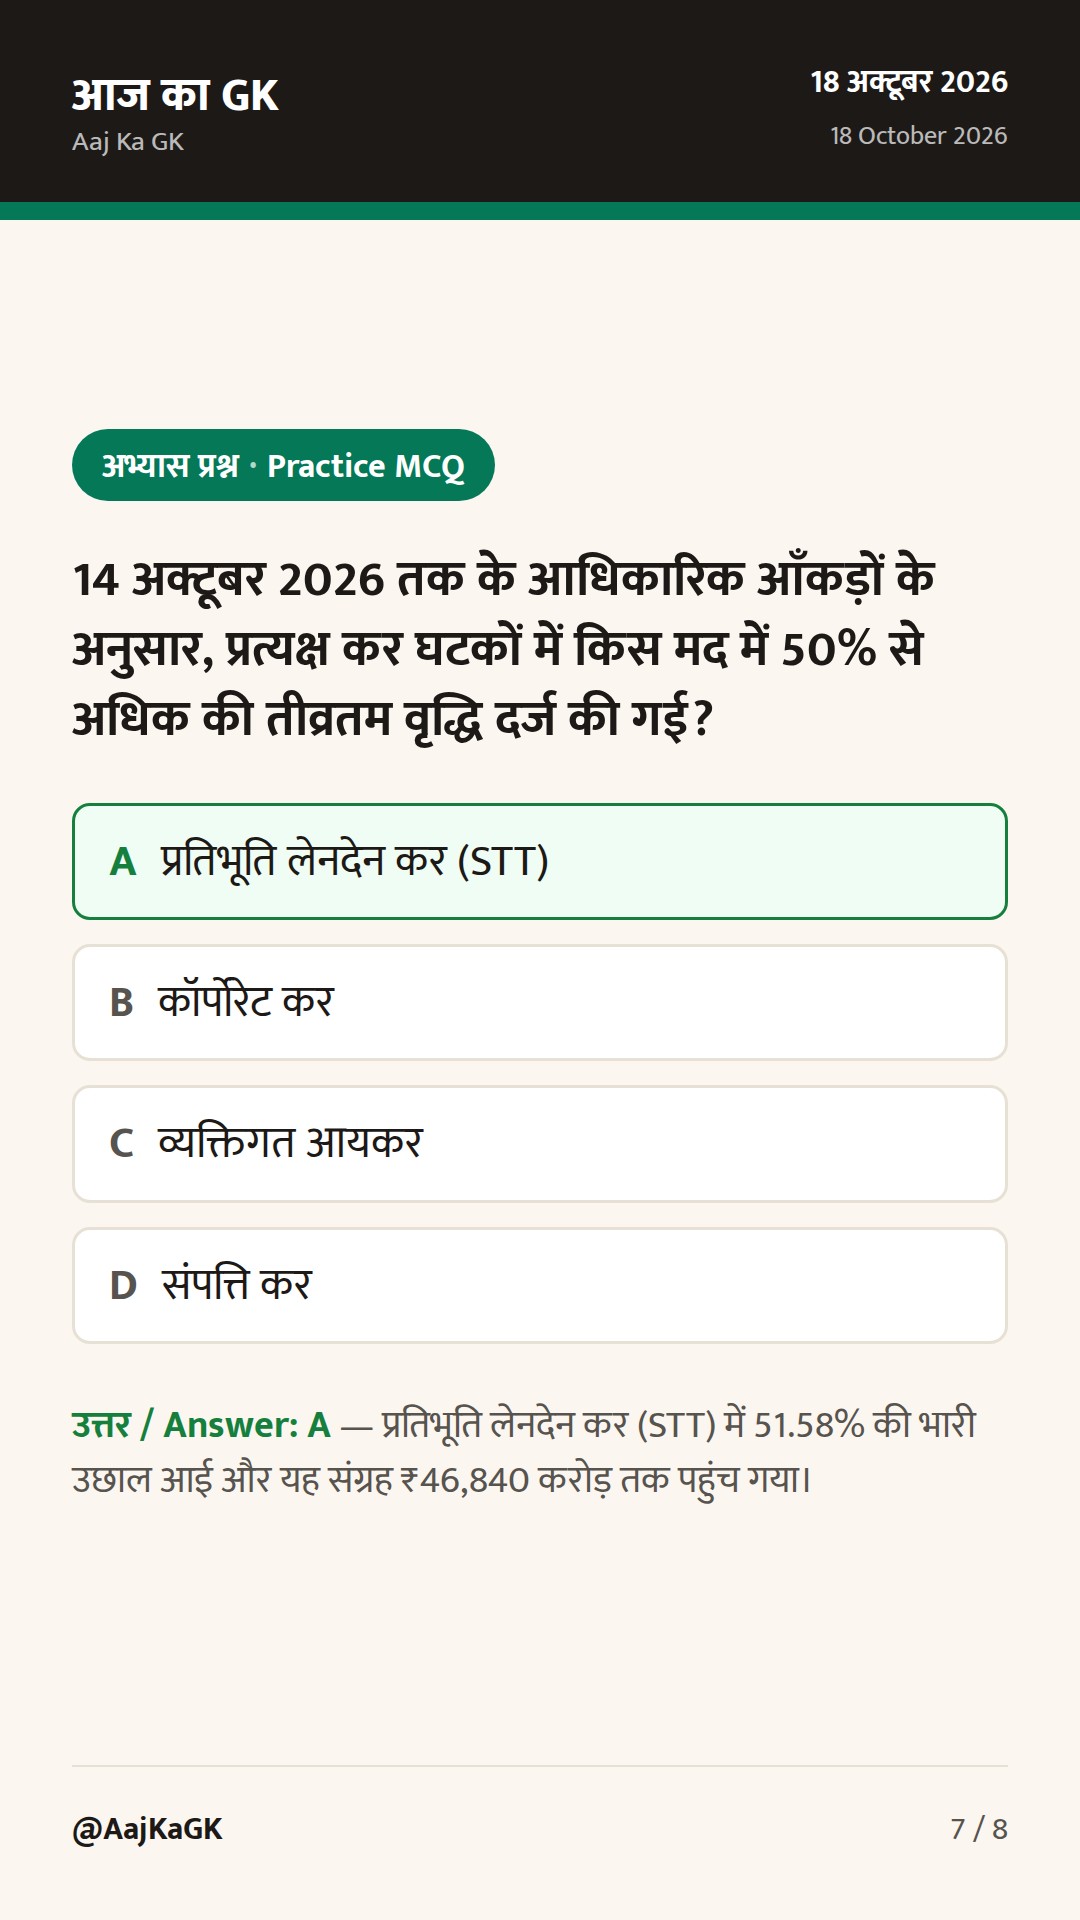
- प्रतिभूति लेनदेन कर (STT): शेयर बाजार में निरंतर खुदरा व संस्थागत भागीदारी के चलते एसटीटी संग्रह में 51.58% की भारी वृद्धि हुई और यह ₹46,840 करोड़ पर पहुंच गया।
- रिफंड्स: करदाताओं को जारी किए गए रिफंड्स 24.22% बढ़कर ₹2.65 लाख करोड़ रहे।
पृष्ठभूमि व विश्लेषण
कॉर्पोरेट मुनाफे में स्थिरता और अनुपालन तंत्र में डिजिटलीकरण (जैसे AIS और TIS) के कारण कर चोरी पर प्रभावी अंकुश लगा है। एसटीटी में 50% से अधिक की वृद्धि दर्शाती है कि घरेलू शेयर बाजार में इक्विटी व डेरिवेटिव कारोबार का दायरा लगातार विस्तृत हो रहा है।
परीक्षा की दृष्टि से महत्वपूर्ण बिंदु
- प्रत्यक्ष कर बनाम अप्रत्यक्ष कर: प्रत्यक्ष कर (Direct Tax) वह कर है जिसका कराघात (impact) और करापात (incidence) एक ही व्यक्ति/संस्था पर होता है, जैसे आयकर और कॉर्पोरेट कर।
- सीबीडीटी (CBDT): यह केंद्रीय राजस्व बोर्ड अधिनियम, 1963 के तहत गठित एक सांविधिक निकाय है, जो राजस्व विभाग, वित्त मंत्रालय के अंतर्गत कार्य करता है।
- एसटीटी (STT): वर्ष 2004 में तत्कालीन वित्त मंत्री पी. चिदंबरम द्वारा मान्यता प्राप्त शेयर बाजारों में प्रतिभूतियों के लेन-देन पर लगाया जाने वाला कर।
2. RBI का दैनिक न्यूनतम CRR नियम (99%) लागू: तरलता प्रबंधन सख्त
क्या हुआ?
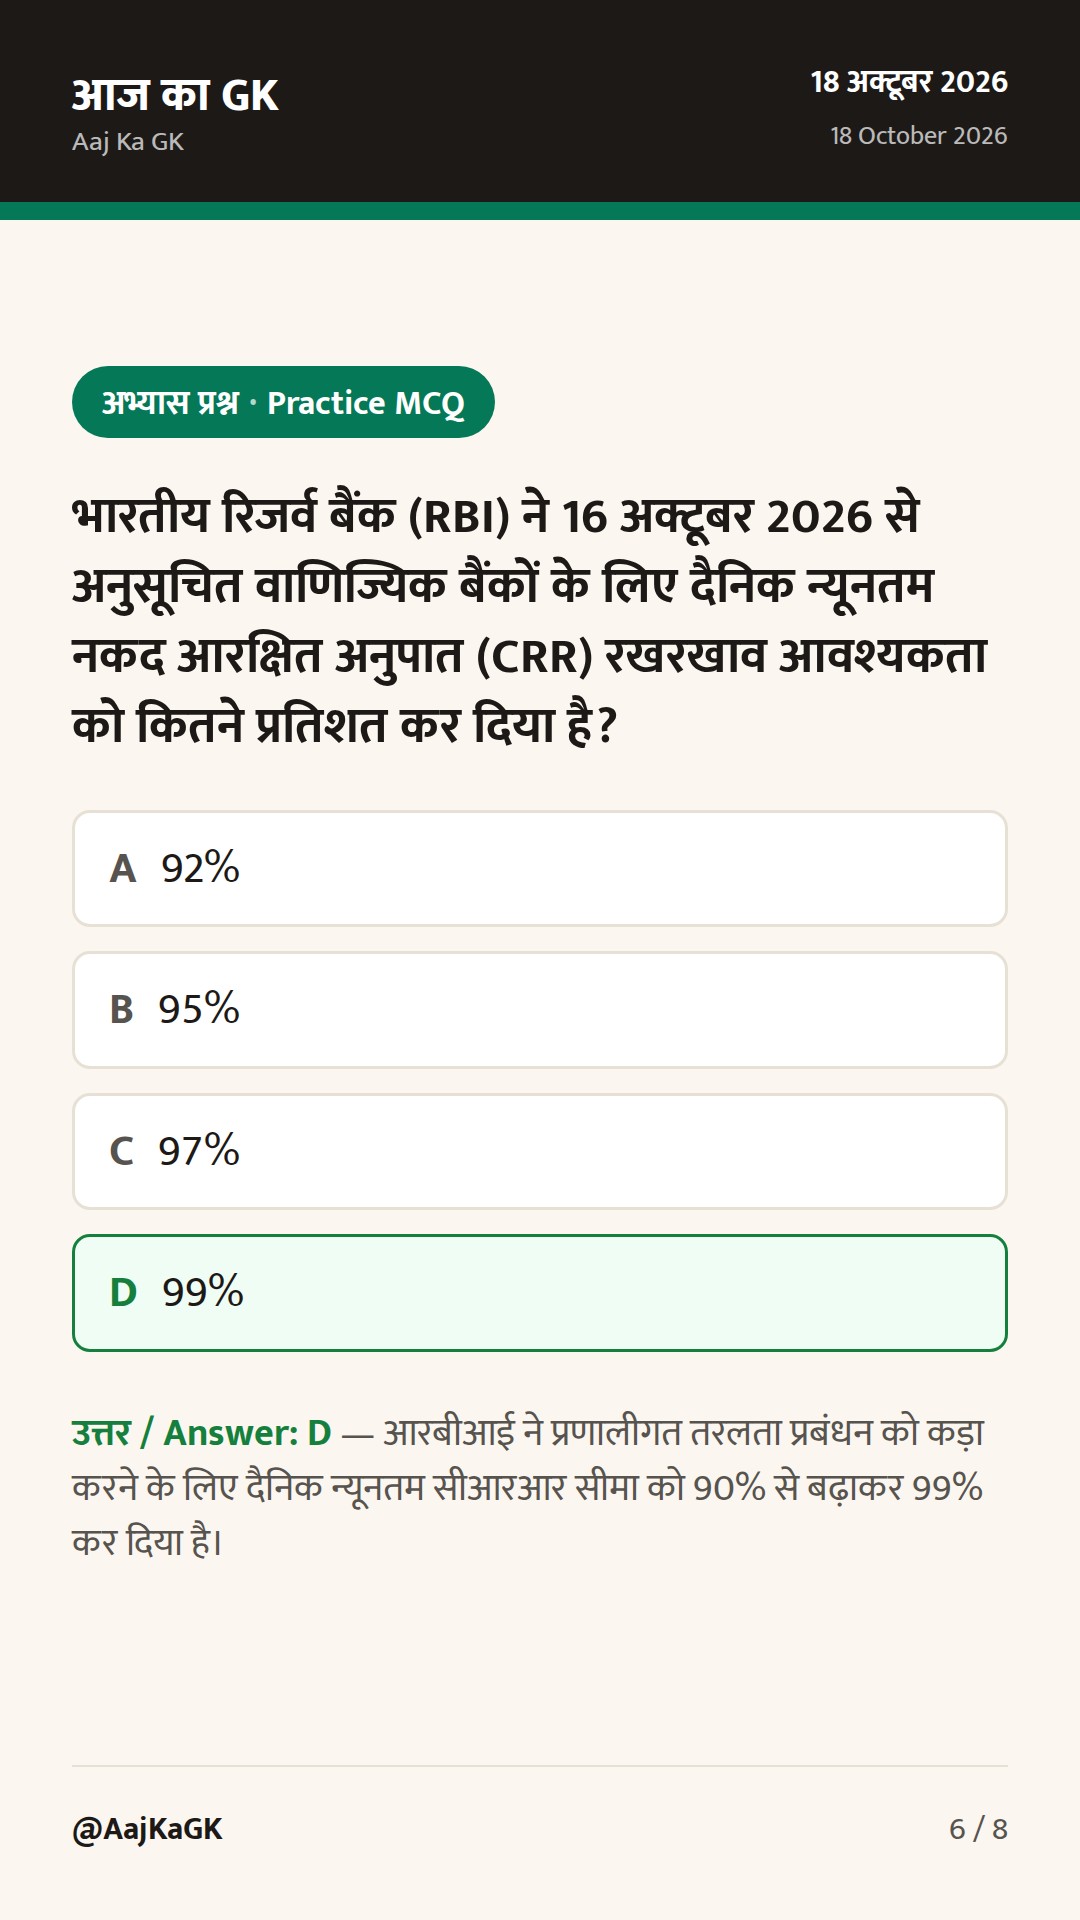
भारतीय रिजर्व बैंक ने अनुसूचित वाणिज्यिक बैंकों के लिए दैनिक न्यूनतम नकद आरक्षित अनुपात (CRR) रखरखाव आवश्यकता को 90% से बढ़ाकर 99% कर दिया है, जो 16 अक्टूबर 2026 से शुरू होने वाले पखवाड़े (reporting fortnight) से प्रभावी हो गया है। समग्र सीआरआर दर 3.00% पर यथावत बनी हुई है।
पृष्ठभूमि
अक्टूबर 2026 के प्रारंभ में बैंकिंग प्रणाली में तरलता अधिशेष ₹3.88 लाख करोड़ तक पहुंच गया था। पहले बैंकों को पूरे पखवाड़े के औसत सीआरआर का केवल 90% किसी भी एकल दिन बनाए रखने की छूट थी, जिससे वे कुछ दिनों में कम नकदी रखकर कॉल मनी या मुद्रा बाजार में अल्पकालिक लाभ कमाते थे। नए नियम से बैंकों को हर दिन अपनी अनिवार्य आरक्षित राशि का कम से कम 99% हिस्सा RBI के पास रखना होगा।
प्रणालीगत प्रभाव व परीक्षा उपयोगी तथ्य
- तरलता सोखना: इस उपाय से अंतर-बैंक प्रणाली से लगभग ₹40,000 से ₹80,000 करोड़ की अस्थायी तरलता अवशोषित होगी।
- कानूनी प्रावधान: सीआरआर का निर्धारण भारतीय रिजर्व बैंक अधिनियम, 1934 की धारा 42(1) के तहत किया जाता है।
- ब्याज देयता: बैंकों को RBI के पास रखे जाने वाले सीआरआर शेष पर कोई ब्याज नहीं मिलता है, जिससे बैंकों की निधि लागत (cost of funds) पर मामूली दबाव आ सकता है।
- NDTL (शुद्ध माँग और सावधि देयताएँ): सीआरआर की गणना बैंक की शुद्ध माँग और सावधि देनदारियों के प्रतिशत के रूप में की जाती है।
3. बैंकॉक में IMF-विश्व बैंक की वार्षिक बैठकें 2026: भारत का बहुपक्षीय पक्ष
क्या हुआ?
केंद्रीय वित्त एवं कॉर्पोरेट मामलों की मंत्री निर्मला सीतारमण ने 14 से 18 अक्टूबर 2026 तक बैंकॉक (थाईलैंड) में आयोजित अंतरराष्ट्रीय मुद्रा कोष (IMF) और विश्व बैंक समूह की 2026 वार्षिक बैठकों में भारतीय प्रतिनिधिमंडल का नेतृत्व किया।
मुख्य एजेंडा एवं भारत का दृष्टिकोण
- बहुपक्षीय विकास बैंक (MDB) सुधार: भारत ने वैश्विक वित्तीय तंत्र (MDBs) को 21वीं सदी की चुनौतियों, विशेषकर जलवायु वित्तपोषण और ऋण संकट से जूझ रहे विकासशील देशों की आवश्यकताओं के अनुकूल पुनर्गठित करने पर जोर दिया।
- डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI): भारत के 'इंडिया स्टैक' (UPI, आधार, डिजिलॉकर) को वित्तीय समावेशन के वैश्विक मॉडल के रूप में प्रस्तुत किया गया।
- जी-20 प्राथमिकताओं की निरंतरता: भारत ने नई दिल्ली लीडर्स डिक्लेरेशन की प्राथमिकताओं, विशेषकर ग्लोबल साउथ की खाद्य और ऊर्जा सुरक्षा के मुद्दों को रेखांकित किया।
परीक्षा उपयोगी महत्वपूर्ण तथ्य सारणी
| अवधारणा / संकेतक | प्रावधान / वर्तमान स्थिति | नियामक / नोडल संस्था |
|---|---|---|
| शुद्ध प्रत्यक्ष कर संग्रह (14 अक्टूबर 2026) | ₹13.38 लाख करोड़ (13.21% वार्षिक वृद्धि) | CBDT, वित्त मंत्रालय |
| कॉर्पोरेट कर शुद्ध वृद्धि | 20.58% (₹5.99 लाख करोड़) | आयकर विभाग |
| प्रतिभूति लेनदेन कर (STT) वृद्धि | 51.58% (₹46,840 करोड़) | CBDT / SEBI |
| दैनिक न्यूनतम CRR आवश्यकता | 90% से बढ़कर 99% (16 अक्टूबर से लागू) | भारतीय रिजर्व बैंक (RBI) |
| वैधानिक आधार (CRR) | RBI अधिनियम 1934, धारा 42(1) | RBI |
| IMF-WB वार्षिक बैठक 2026 स्थल | बैंकॉक, थाईलैंड (14-18 अक्टूबर 2026) | IMF व विश्व बैंक |
परीक्षा के लिए महत्वपूर्ण तथ्य
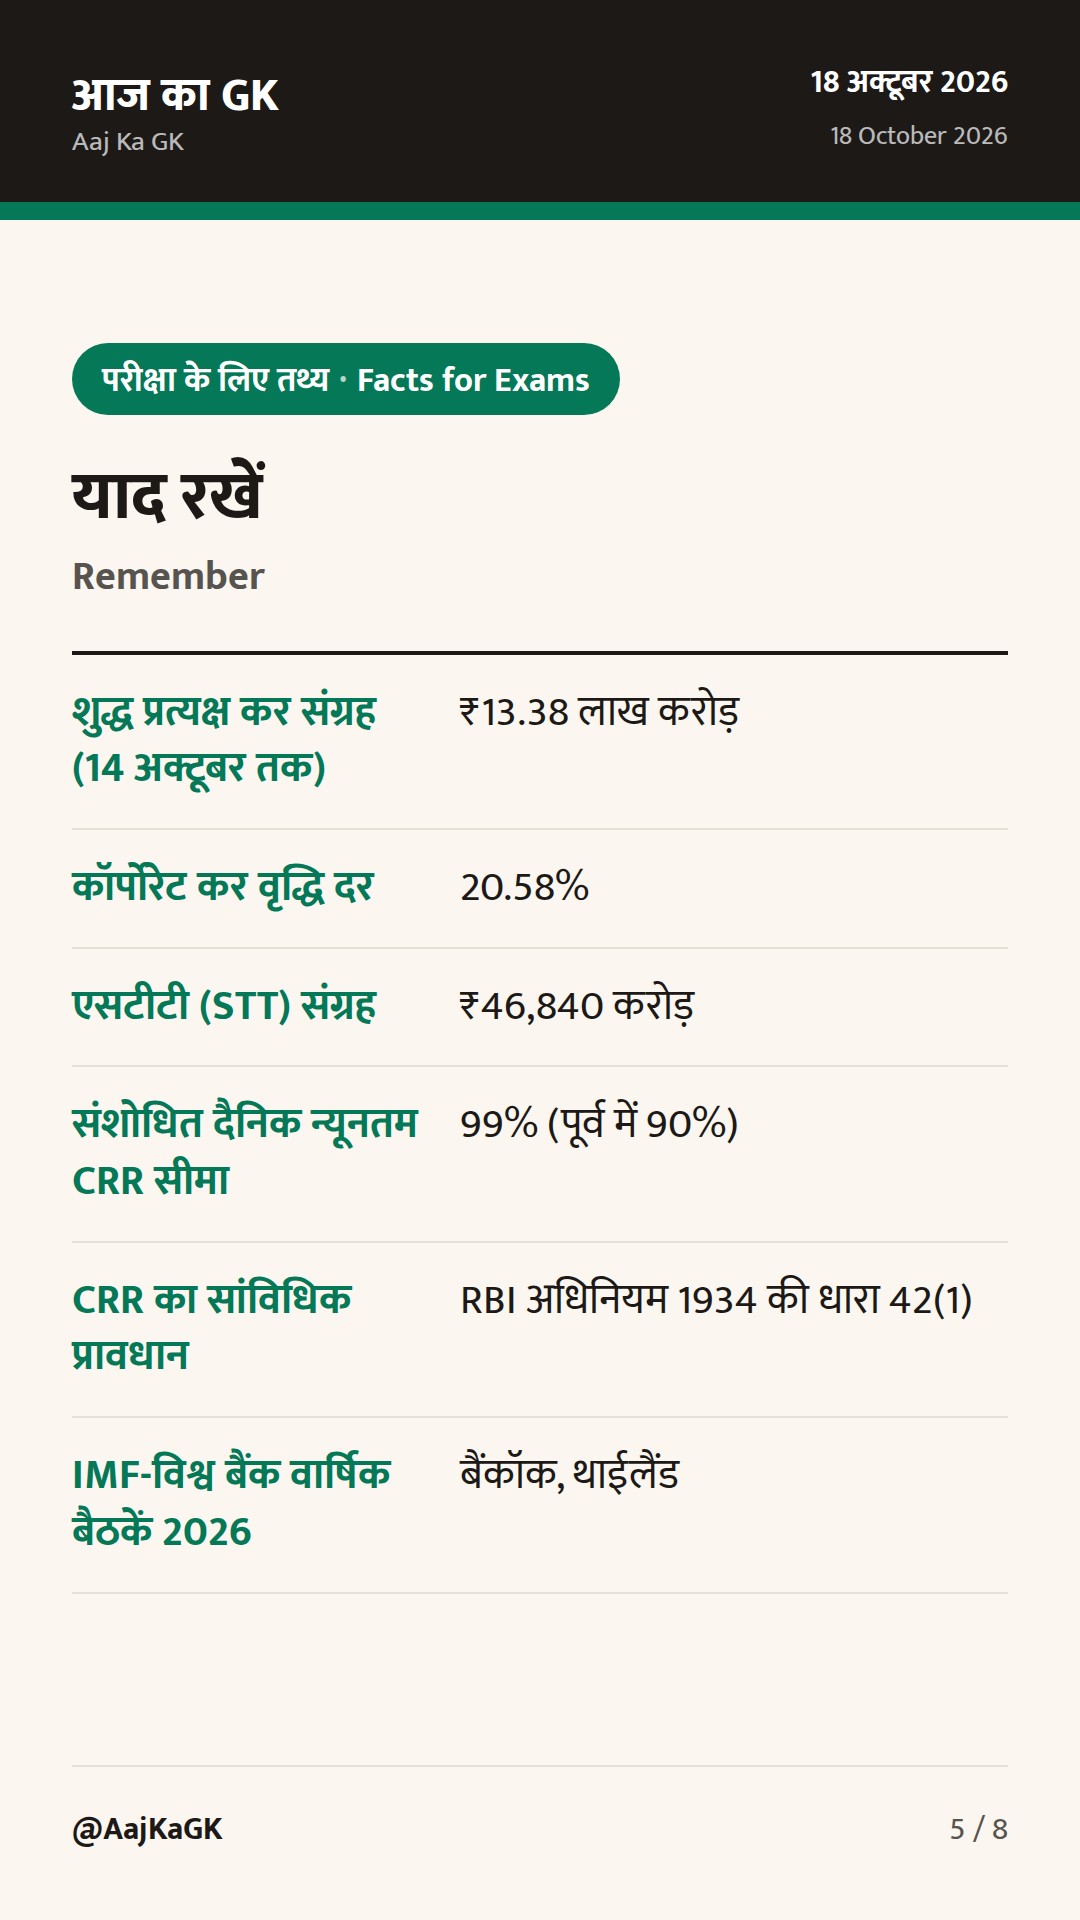
| शुद्ध प्रत्यक्ष कर संग्रह (14 अक्टूबर तक) | ₹13.38 लाख करोड़ |
|---|---|
| कॉर्पोरेट कर वृद्धि दर | 20.58% |
| एसटीटी (STT) संग्रह | ₹46,840 करोड़ |
| संशोधित दैनिक न्यूनतम CRR सीमा | 99% (पूर्व में 90%) |
| CRR का सांविधिक प्रावधान | RBI अधिनियम 1934 की धारा 42(1) |
| IMF-विश्व बैंक वार्षिक बैठकें 2026 | बैंकॉक, थाईलैंड |
| केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) स्थापना | 1964 (अधिनियम 1963) |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
Q1 भारतीय रिजर्व बैंक (RBI) ने 16 अक्टूबर 2026 से अनुसूचित वाणिज्यिक बैंकों के लिए दैनिक न्यूनतम नकद आरक्षित अनुपात (CRR) रखरखाव आवश्यकता को कितने प्रतिशत कर दिया है?
Q2 14 अक्टूबर 2026 तक के आधिकारिक आँकड़ों के अनुसार, प्रत्यक्ष कर घटकों में किस मद में 50% से अधिक की तीव्रतम वृद्धि दर्ज की गई?
Q3 अनुसूचित वाणिज्यिक बैंकों द्वारा नकद आरक्षित अनुपात (CRR) का संधारण किस अधिनियम के प्रावधानों के अंतर्गत अनिवार्य है?
Q4 अक्टूबर 2026 में अंतरराष्ट्रीय मुद्रा कोष (IMF) और विश्व बैंक समूह की वार्षिक बैठकों का आयोजन कहाँ संपन्न हुआ?
Q5 नकद आरक्षित अनुपात (CRR) के संदर्भ में निम्नलिखित में से कौन-सा कथन सत्य है?
स्रोत