केंद्रीय प्रतिपक्षों के लिए RBI के नए नियम और डिजिटल भुगतान में वित्तीय सुगमता सुधार
RBI ने वित्तीय बाजार स्थिरता हेतु सेंट्रल काउंटरपार्टीज के लिए संशोधित नियम जारी किए, दिव्यांगजनों हेतु डिजिटल भुगतान सुलभता अनिवार्य की और MSE ऋणों पर फोरक्लोजर शुल्क हटाने की पहल की।
⭐ मुख्य बिंदु
- आरबीआई ने 2019 के नियमों को निरस्त करते हुए सेंट्रल काउंटरपार्टीज (CCPs) के लिए नया विनियामक ढांचा जारी किया।
- नए CCP नियमों के तहत शासन व्यवस्था, पूंजी पर्याप्तता और डिफॉल्ट वॉटरफॉल तंत्र को अंतरराष्ट्रीय मानकों के अनुरूप मजबूत किया गया है।
- भुगतान प्रणाली प्रतिभागियों (PSPs) को PoS मशीनों और डिजिटल इंटरफेस को दिव्यांगजनों के लिए सुलभ बनाने के निर्देश दिए गए हैं।
- संस्थानों को डिजिटल भुगतान सुलभता सुधारों की समयबद्ध योजना 1 माह में आरबीआई के DPSS विभाग को सौंपनी होगी।
- आरबीआई ने फ्लोटिंग दर ऋणों पर फोरक्लोजर शुल्क की पाबंदी को सूक्ष्म और लघु उद्यमों (MSEs) के लिए विस्तारित करने का निर्णय लिया।
- यह सुधार छोटे उद्यमों को ऋणों के पुनर्वित्त (Refinancing) और समय-पूर्व चुकता करने की पूर्ण वित्तीय स्वतंत्रता प्रदान करता है।
- ये सभी नीतिगत कदम PSS अधिनियम 2007, MSMED अधिनियम 2006 और RPwD अधिनियम 2016 के लक्ष्यों को आगे बढ़ाते हैं।
भारतीय वित्तीय प्रणाली की सुदृढ़ता, समावेशिता और बाजार अनुशासन को सशक्त बनाने की दिशा में भारतीय रिज़र्व बैंक (RBI) ने हाल ही में कई दूरगामी नीतिगत सुधार लागू किए हैं। इनमें वित्तीय बाजारों के केंद्रीय स्तंभ माने जाने वाले सेंट्रल काउंटरपार्टीज (CCPs) के लिए संशोधित परिचालन और प्रशासन ढांचा जारी करना, दिव्यांगजनों (Persons with Disabilities) के लिए डिजिटल भुगतान बुनियादी ढांचे को सर्वसुलभ बनाना और सूक्ष्म व लघु उद्यमों (MSEs) को फ्लोटिंग दर ऋणों पर फोरक्लोजर शुल्क से राहत देना शामिल है। ये कदम विनियामक सुरक्षा, वित्तीय समावेशन और व्यापार सुगमता (Ease of Doing Business) के त्रिकोणीय संतुलन को मजबूत करते हैं।
1. सेंट्रल काउंटरपार्टीज (CCPs) के लिए RBI के व्यापक संशोधित दिशानिर्देश
क्या हुआ?
भारतीय रिज़र्व बैंक ने भुगतान और निपटान प्रणाली अधिनियम, 2007 (PSS Act, 2007) के तहत अधिकृत घरेलू और मान्यता प्राप्त विदेशी सेंट्रल काउंटरपार्टीज (CCPs) के लिए नए दिशानिर्देश जारी किए हैं। इस नई अधिसूचना के साथ 12 जून 2019 के पुराने निर्देशों को निरस्त कर दिया गया है। नए ढांचे में CCPs की पूंजी आवश्यकताओं, कॉर्पोरेट गवर्नेंस (विशेष रूप से स्वतंत्र निदेशकों की भूमिका और कार्यकाल), संगठनात्मक नियंत्रण, और निपटान जोखिम प्रबंधन (Default Waterfall Mechanism) को कड़े अंतरराष्ट्रीय मानकों के अनुरूप ढाला गया है।
पृष्ठभूमि और वित्तीय संरचना
सेंट्रल काउंटरपार्टी (CCP) एक ऐसी वित्तीय संस्था होती है जो वित्तीय संविदाओं के दोनों पक्षों (क्रेता और विक्रेता) के बीच मध्यस्थ बनकर खुद क्रेता के लिए विक्रेता और विक्रेता के लिए क्रेता की भूमिका निभाती है। इस प्रक्रिया को नोवेशन (Novation) कहा जाता है। भारत में सरकारी प्रतिभूतियों, मुद्रा बाजार और विदेशी मुद्रा (Forex) डेरिवेटिव्स के निपटान में क्लियरिंग कॉरपोरेशन ऑफ इंडिया लिमिटेड (CCIL) प्राथमिक घरेलू CCP के रूप में कार्य करता है। 2008 के वैश्विक वित्तीय संकट के बाद 'बेसल कमेटी' और 'CPMI-IOSCO' (कमिटी ऑन पेमेंट्स एंड मार्केट इंफ्रास्ट्रक्चर) ने प्रणालीगत जोखिम (Systemic Risk) को रोकने के लिए CCPs के नियमन पर कड़े सिद्धांत प्रतिपादित किए थे।
परीक्षा की दृष्टि से महत्वपूर्ण बिंदु
- प्रणालीगत सुरक्षा: यदि कोई एक बड़ा वित्तीय संस्थान दिवालिया होता है, तो CCP सुरक्षा बफर (Default Fund) के माध्यम से अन्य संस्थाओं को डोमिनो प्रभाव (Contagion Effect) से बचाता है।
- वैश्विक सामंजस्य: यूरोपीय प्रतिभूति और बाजार प्राधिकरण (ESMA) तथा वैश्विक नियामकों के साथ भारतीय समाशोधन गृहों की विनियामक मान्यता के लिए यह सुधार अनिवार्य था।
- गवर्नेंस मानक: बोर्ड संरचना में स्वतंत्र निदेशकों की प्रभावी उपस्थिति और जोखिम प्रबंधन समितियों की स्वायत्तता को कानूनी बाध्यता बनाया गया है।
2. दिव्यांगजनों के लिए डिजिटल भुगतान प्रणालियों की सुलभता अनिवार्य
क्या हुआ?
आरबीआई ने सभी भुगतान प्रणाली प्रतिभागियों (Payment System Participants - PSPs), जिनमें वाणिज्यिक बैंक और गैर-बैंक भुगतान सेवा प्रदाता शामिल हैं, को अपनी सभी डिजिटल भुगतान प्रणालियों और पॉइंट-ऑफ-सेल (PoS) मशीनों को दिव्यांगजनों के लिए अनुकूल बनाने का सख्त निर्देश दिया है। वित्तीय संस्थानों को केंद्रीय वित्त मंत्रालय द्वारा जारी 'बैंकिंग क्षेत्र के लिए पहुंच मानक' (Accessibility Standards) का पालन करते हुए एक माह के भीतर आरबीआई के भुगतान और निपटान प्रणाली विभाग (DPSS) को समयबद्ध कार्ययोजना सौंपने को कहा गया है।
पृष्ठभूमि
भारत में यूनिफाइड पेमेंट्स इंटरफेस (UPI) और कार्ड आधारित लेन-देन का प्रसार अभूतपूर्व स्तर पर पहुंचा है, परंतु दृश्य-बाधित, श्रवण-बाधित अथवा शारीरिक रूप से अक्षम नागरिकों के लिए कई डिजिटल इंटरफेस और टच-स्क्रीन आधारित PoS मशीनें उपयोग में अत्यंत कठिन साबित होती रही हैं। यह पहल दिव्यांगजन अधिकार अधिनियम, 2016 (RPwD Act, 2016) और समावेशी वित्त के संवैधानिक अधिदेश को जमीनी स्तर पर लागू करने की दिशा में उठाया गया कदम है।
परीक्षा की दृष्टि से महत्वपूर्ण बिंदु
- हार्डवेयर और सॉफ्टवेयर अनुकूलन: PoS मशीनों में ब्रेल अंकन, ऑडियो फीडबैक और वॉयस-सक्षम (Voice-assisted) लेनदेन तंत्र अनिवार्य किए जाएंगे।
- सुरक्षा समझौता निषेध: आरबीआई ने स्पष्ट किया है कि सुलभता (Accessibility) बढ़ाते समय सुरक्षा मानकों, जैसे कि टू-फैक्टर ऑथेंटिकेशन और पिन गोपनीयता से कोई समझौता नहीं किया जाएगा।
- वित्तीय समावेशन की संपूर्णता: यह कदम केवल बैंक खाता खोलने तक सीमित न रहकर अंतिम छोर पर स्वतंत्र उपयोग की गारंटी सुनिश्चित करता है।
3. सूक्ष्म और लघु उद्यमों (MSEs) के ऋणों पर प्री-पेमेंट/फोरक्लोजर पेनल्टी समाप्त करने की रूपरेखा
क्या हुआ?
आरबीआई ने जिम्मेदार ऋण आचरण (Responsible Lending Conduct) के तहत बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) द्वारा फ्लोटिंग ब्याज दर पर दिए गए मियादी ऋणों (Floating Rate Term Loans) के समय-पूर्व भुगतान पर लगाए जाने वाले फोरक्लोजर शुल्क (Foreclosure/Pre-payment Charges) को प्रतिबंधित करने के नियमों का विस्तार अब सूक्ष्म और लघु उद्यमों (MSEs) के लिए करने का निर्णय लिया है।
पृष्ठभूमि और आर्थिक प्रभाव
अब तक फ्लोटिंग दर ऋणों पर फोरक्लोजर शुल्क की छूट केवल व्यक्तिगत गैर-व्यावसायिक ऋणकर्ताओं (जैसे होम लोन धारकों) को प्राप्त थी। छोटे उद्यमी जब सस्ती ब्याज दरों वाले बैंकों में अपने ऋण स्थानांतरित (Loan Balance Transfer) करने की कोशिश करते थे, तो बैंक 2% से 5% तक दंडात्मक शुल्क वसूलते थे। सूक्ष्म, लघु और मध्यम उद्यम विकास अधिनियम, 2006 (MSMED Act) के तहत पंजीकृत MSEs के लिए इस वित्तीय बाधा के हटने से ऋण बाजार में प्रतिस्पर्धा बढ़ेगी।
परीक्षा की दृष्टि से महत्वपूर्ण बिंदु
- पूंजीगत लागत में कमी: एमएसई अपनी नकदी प्रवाह (Cash Flow) की स्थिति बेहतर होने पर बिना किसी दंड के ऋण चुका सकेंगे।
- लेंडर्स के बीच प्रतिस्पर्धा: बैंकों को बेहतर ग्राहक सेवा और प्रतिस्पर्धी ब्याज दरें देनी होंगी, क्योंकि उधारकर्ता आसानी से दूसरे ऋणदाता के पास जा सकेंगे।
परीक्षा के लिए महत्वपूर्ण तथ्य
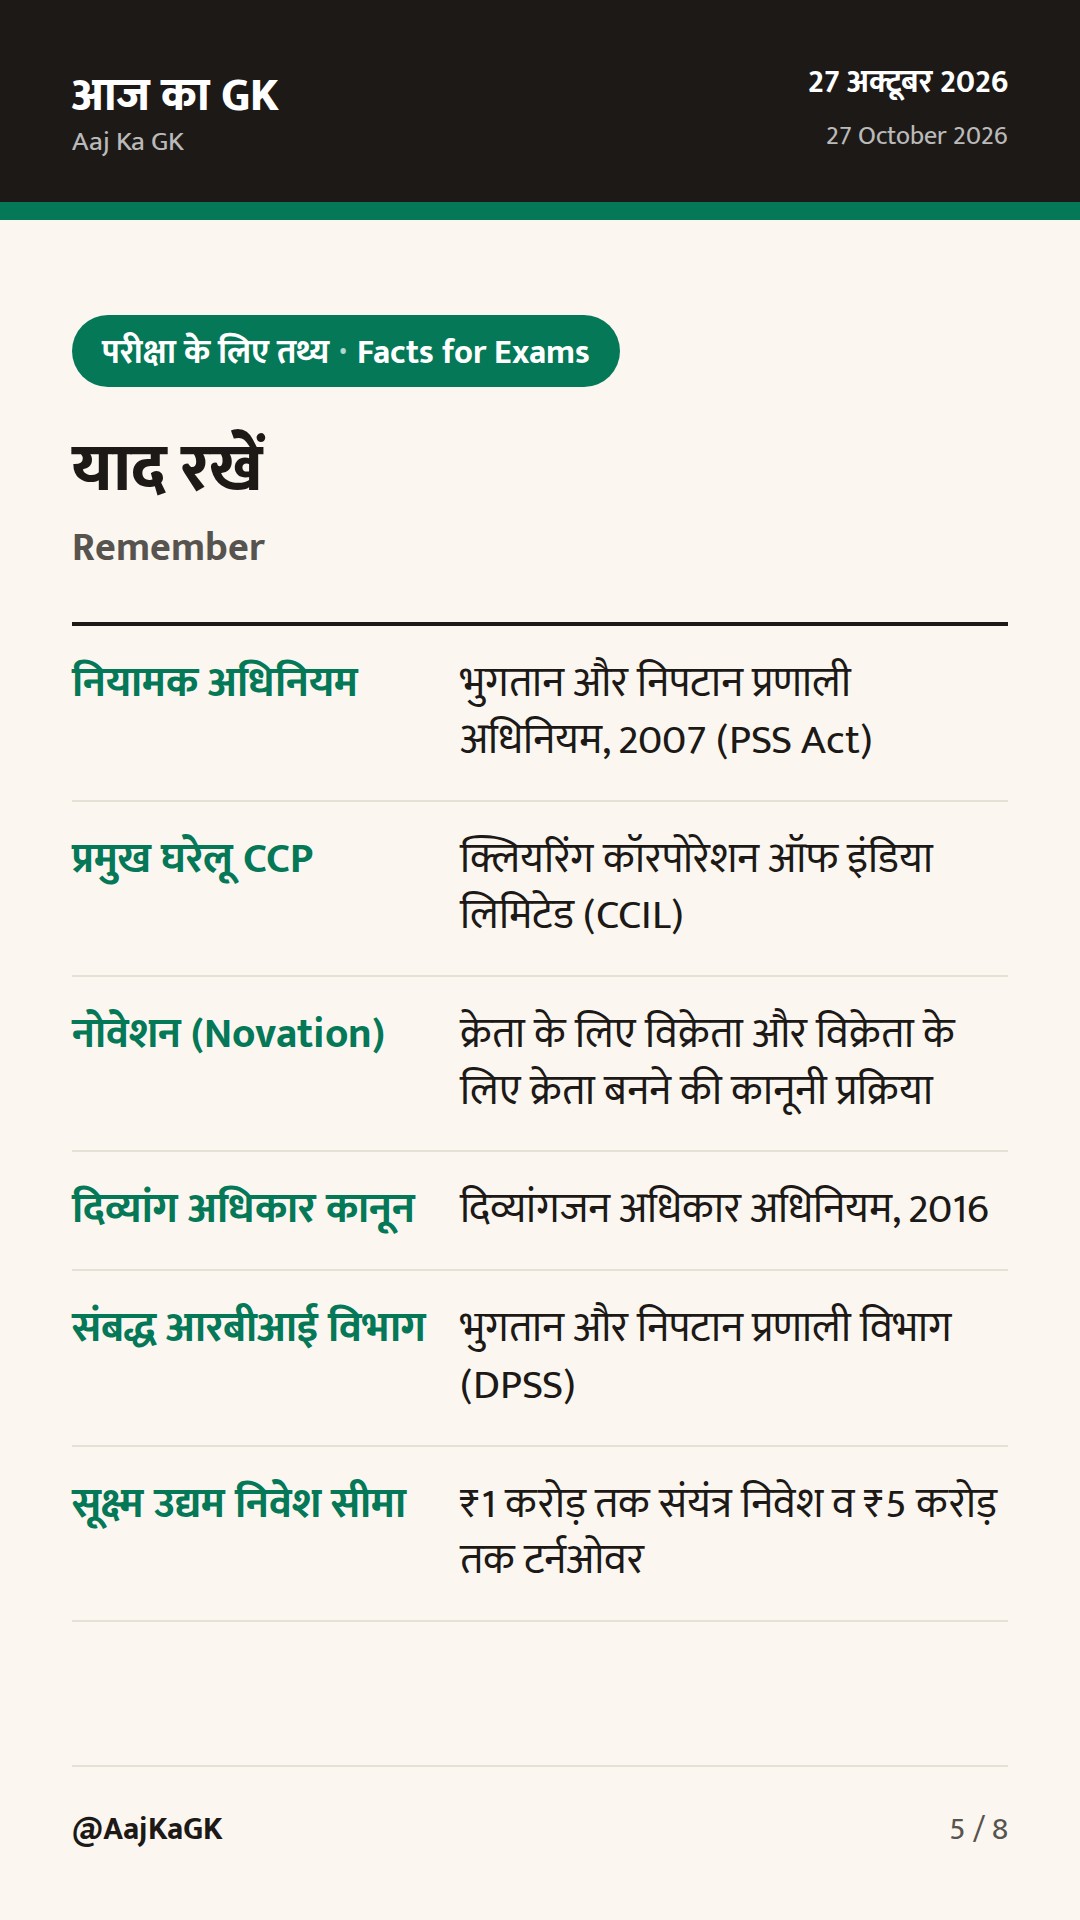
| नियामक अधिनियम | भुगतान और निपटान प्रणाली अधिनियम, 2007 (PSS Act) |
|---|---|
| प्रमुख घरेलू CCP | क्लियरिंग कॉरपोरेशन ऑफ इंडिया लिमिटेड (CCIL) |
| नोवेशन (Novation) | क्रेता के लिए विक्रेता और विक्रेता के लिए क्रेता बनने की कानूनी प्रक्रिया |
| दिव्यांग अधिकार कानून | दिव्यांगजन अधिकार अधिनियम, 2016 |
| संबद्ध आरबीआई विभाग | भुगतान और निपटान प्रणाली विभाग (DPSS) |
| सूक्ष्म उद्यम निवेश सीमा | ₹1 करोड़ तक संयंत्र निवेश व ₹5 करोड़ तक टर्नओवर |
| लघु उद्यम निवेश सीमा | ₹10 करोड़ तक संयंत्र निवेश व ₹5 करोड़ से ₹50 करोड़ तक टर्नओवर |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
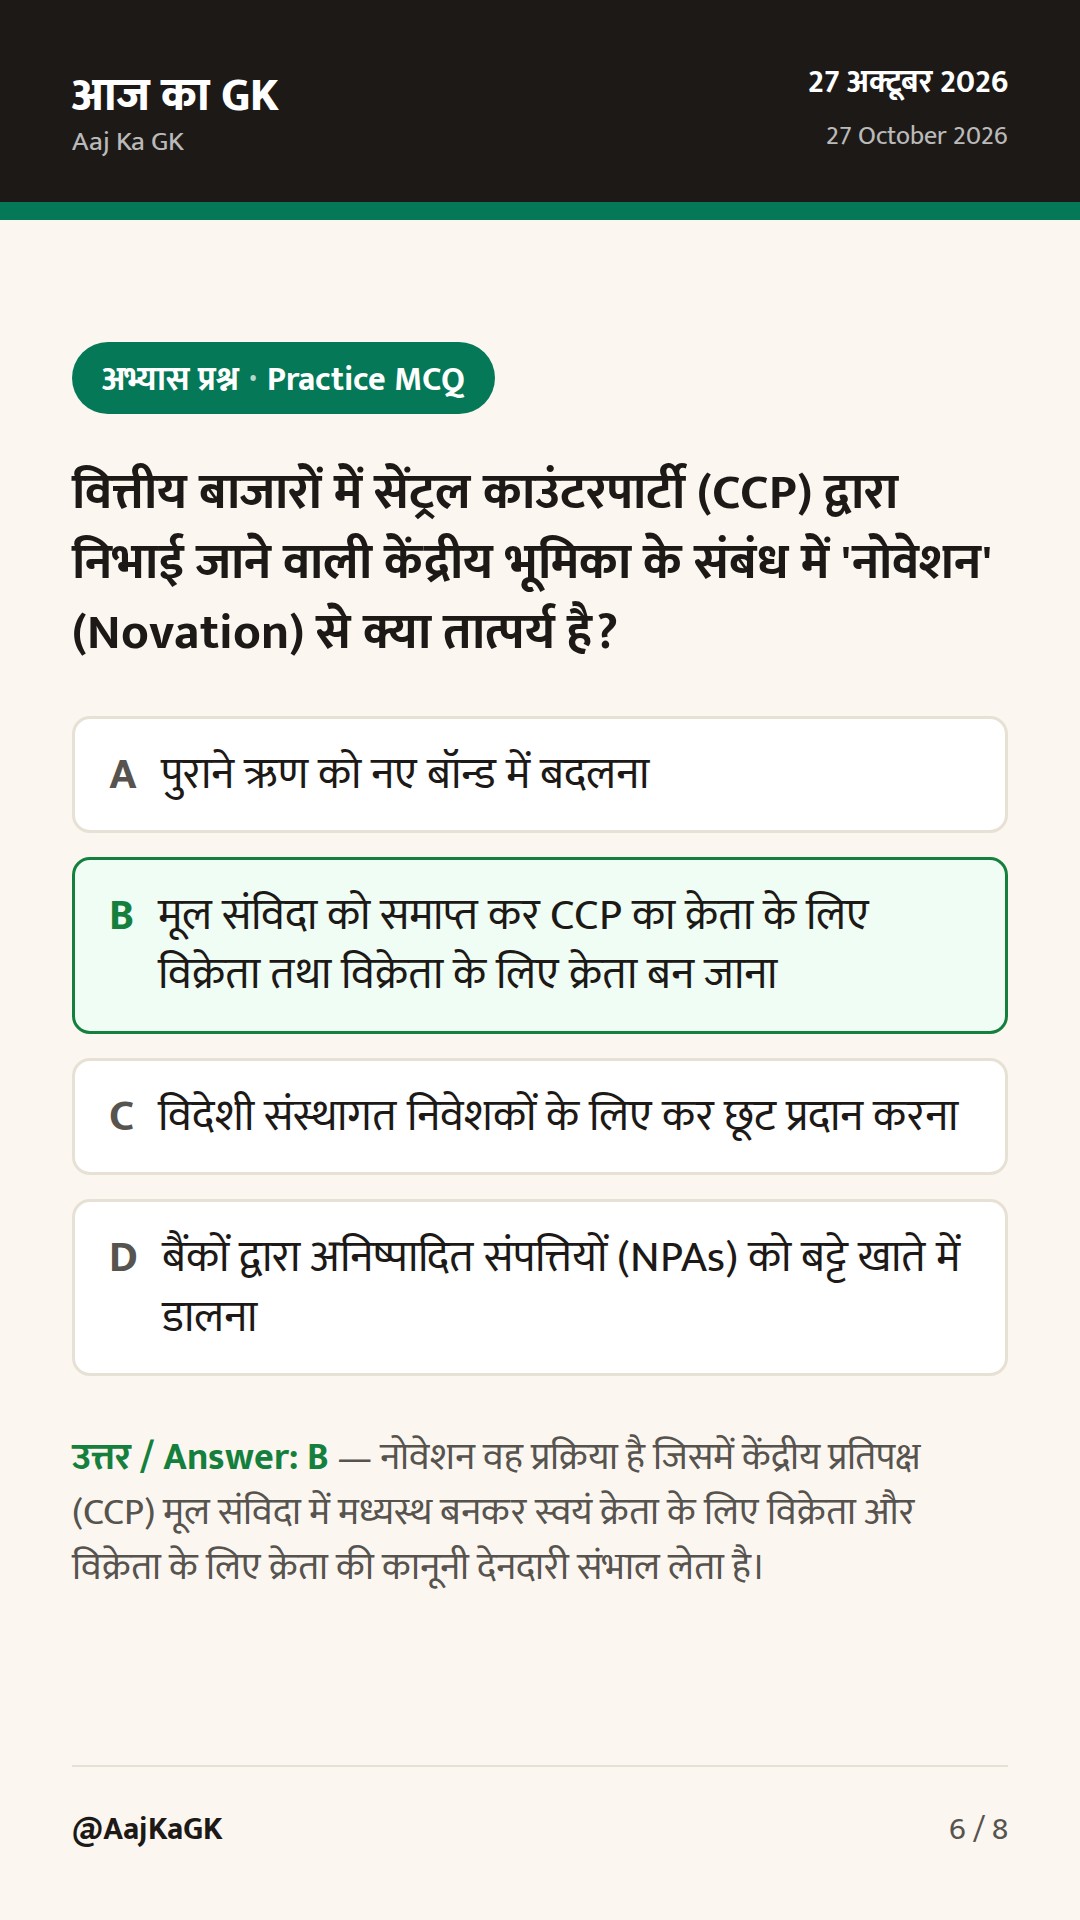
Q1 वित्तीय बाजारों में सेंट्रल काउंटरपार्टी (CCP) द्वारा निभाई जाने वाली केंद्रीय भूमिका के संबंध में 'नोवेशन' (Novation) से क्या तात्पर्य है?
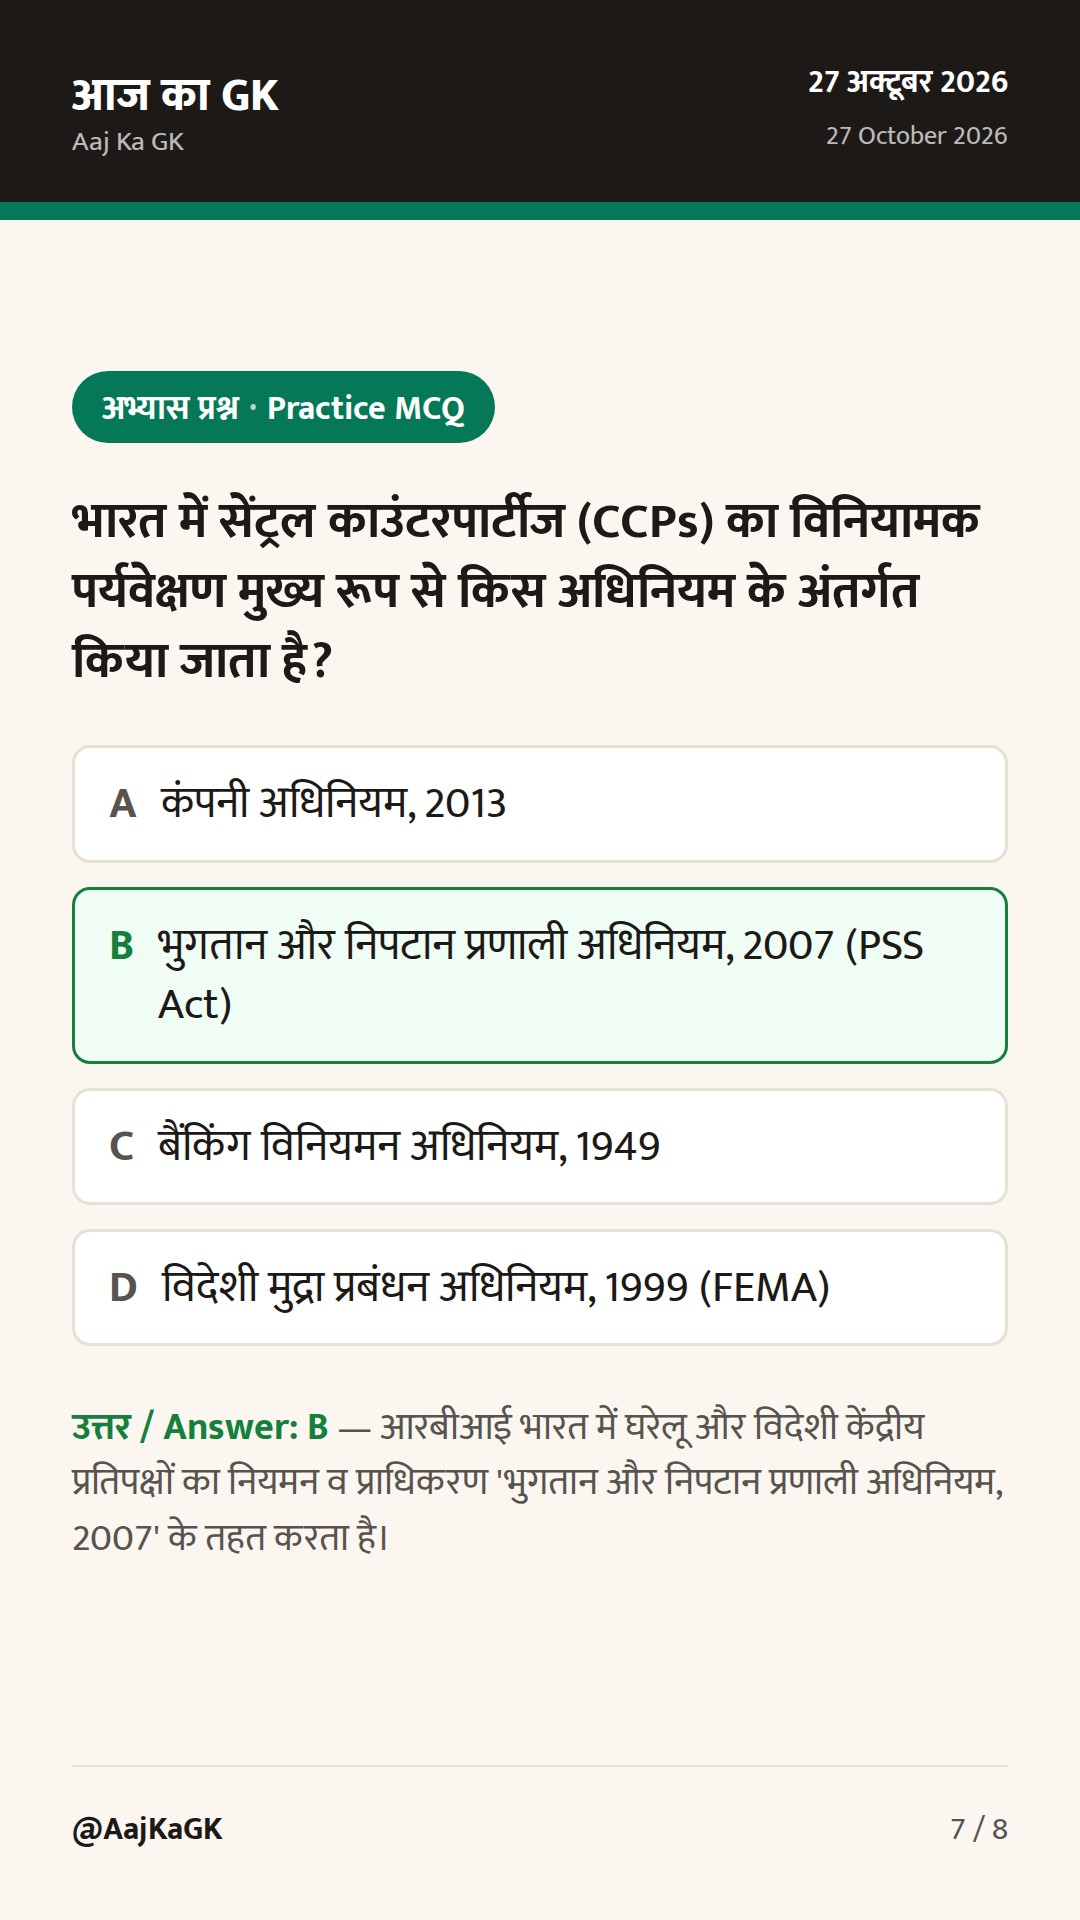
Q2 भारत में सेंट्रल काउंटरपार्टीज (CCPs) का विनियामक पर्यवेक्षण मुख्य रूप से किस अधिनियम के अंतर्गत किया जाता है?
Q3 हाल ही में RBI द्वारा दिव्यांगजनों के लिए डिजिटल भुगतान सुगम बनाने के निर्देश किस केंद्रीय मंत्रालय के 'पहुंच मानकों' (Accessibility Standards) पर आधारित हैं?
Q4 आरबीआई की जिम्मेदार ऋण आचरण संबंधी नई पहल के तहत फ्लोटिंग रेट ऋणों पर फोरक्लोजर शुल्क (Pre-payment penalty) समाप्त करने का लाभ किसे दिया जा रहा है?
Q5 भारत में वित्तीय स्थिरता बनाए रखने हेतु सरकारी प्रतिभूतियों और विदेशी मुद्रा बाजार में मुख्य घरेलू केंद्रीय प्रतिपक्ष (CCP) कौन-सा है?
स्रोत